温馨提示:市场有风险,决策需谨慎,本信息仅供参考。
1. PE现货市场回顾
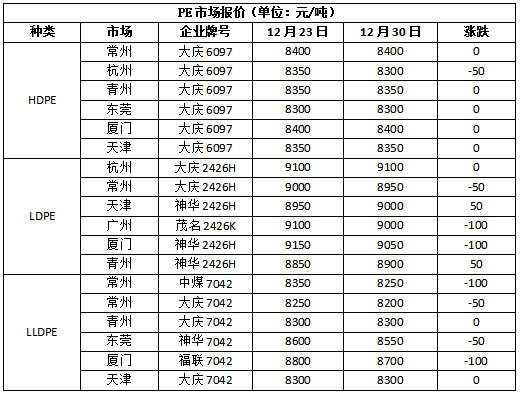
本周聚乙烯价格小幅下跌。消息面拉动市场有限,下游工厂春节备货不及预期,石化挺价意向减弱,多随行小幅让利,市场成交难以持续改善,等待石化下月降价去库后降价出货。
华北市场LLDPE主流8200-8300,LDPE主流8900-9000,HDPE主流8300-8600;华东市场LLDPE主流8200-8300,LDPE主流8850-9150,HDPE主流8100-8600;华南市场LLDPE主流8550-8600,LDPE主流8900-9100,HDPE主流8500-8650。
2. PE期货市场分析
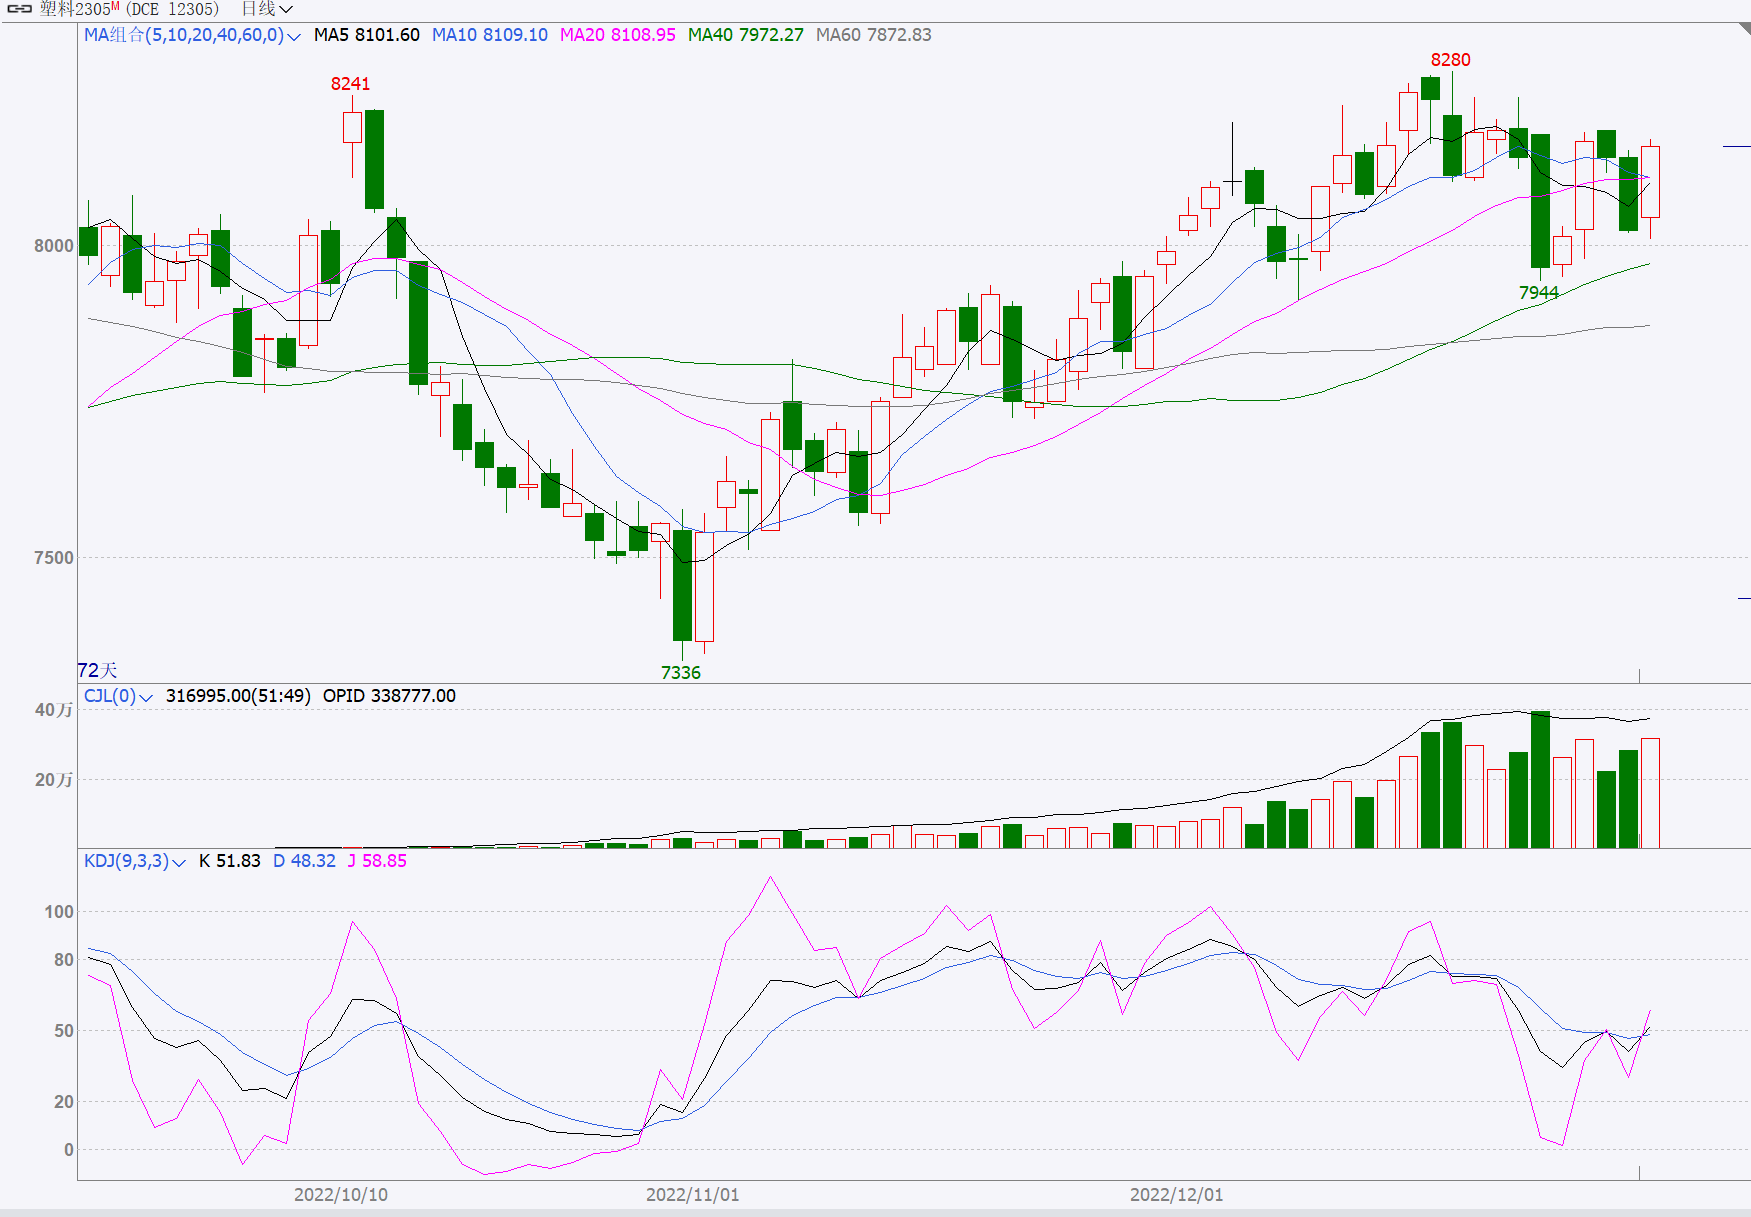
本周塑料期货横盘整理为主。均线仍片空头排列,MACD维持绿柱,DIFF线和DEA线走势偏弱;KDJ指标走纠结,多头推涨信心不足。尾盘受多头拉涨明显,但是仍维持区间整理态势,市场情绪拉动有限,现货跟涨较慢,预计L05维持8050-8150区间整理,仅供参考。
3. PE成本及利润分析
石化成本及利润
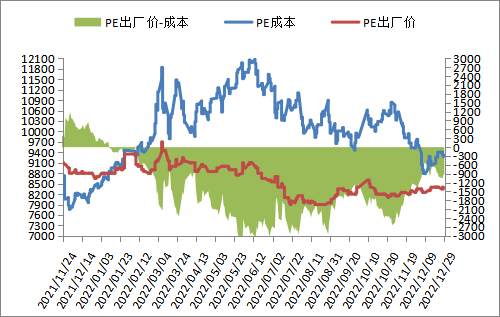
国际油价小幅调整,周末按布伦特82.26,对标LL成本在9277左右,高LL出厂价927左右。
进口成本及利润
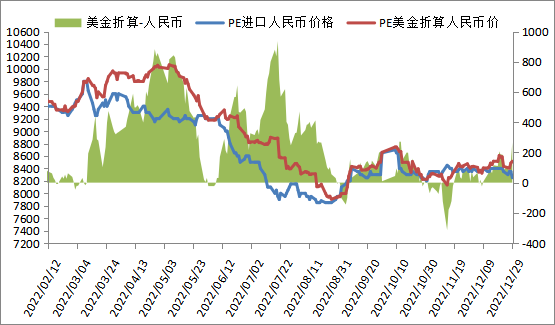
本周PE进口线性美金主流报价变化不大,周末在980-1000,折算人民币成本在8450-8600,市场主流8200-8300,高国产线性250-300。
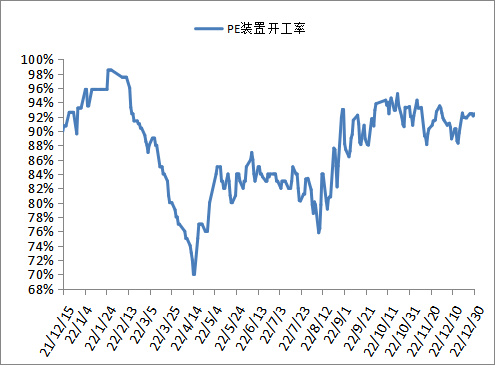
4. PE装置开工率分析
5. PE下游需求分析
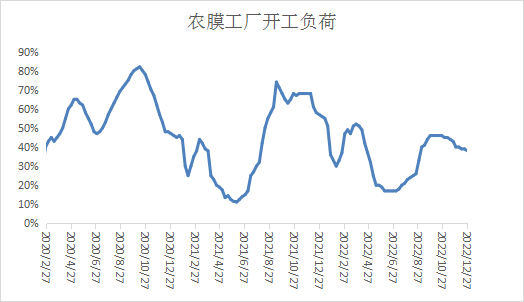
本周农膜开工负荷小幅下降1%左右,其中棚膜需求继续放缓,原料需求持续减少,订单进一步减少;地膜需求开始缓慢启动,原料需求略有增加。但是地膜需求仍不及往年,维持刚需采购,春节前备货意向不强,对聚乙烯提振有限。下周临近春节,农膜工厂有备货预期,但是农膜开工负荷预计继续减弱。
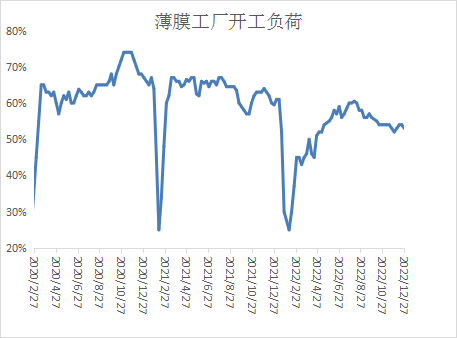
本周PE包装膜开工率小幅下跌1%左右,其中原料库存和订单天数均小幅下降。下周来看,临近春节,下周或开始陆续放假,工人也有提前放假预期,再加上新接订单有限,PE包装膜开工率或小幅下降。
6. 聚烯烃石化库存分析
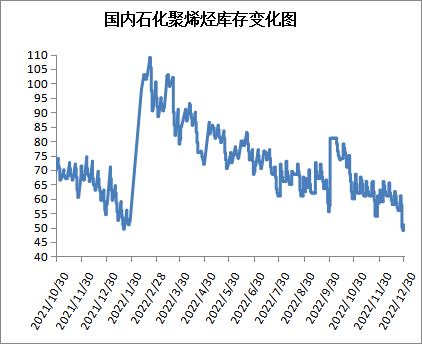
截至12月30日石化聚烯烃库存在51万吨,较上周减少5万吨,石化去库加快。一方面因为月底,石化多考核月计划,贸易商被动开单;另一方面因为临近春节,下游工厂有春节备货预期,市场投机交易增多,贸易商也积极开单,所以两油库存迅速下降。
7.下周市场预测
1、下游整体开工负荷偏弱,但是有春节前备货预期;
2、新装置多延期投产,临近春节,石化有降价去库预期;
3、宏观面偏暖,但是实际需求短时间内难有好转。
8.总结:
宏观面偏暖,但是实际需求短时间内难有好转,市场推涨动力不足;新装置多延期投产,临近春节,石化多正常生产,有降价去库预期;下游整体开工负荷偏弱,但是有春节前备货预期,前提是价格跌至理想价位。因此预计下周聚乙烯市场先跌后涨,仅供参考。