温馨提示:市场有风险,决策需谨慎,本信息仅供参考。
1. PP现货市场回顾
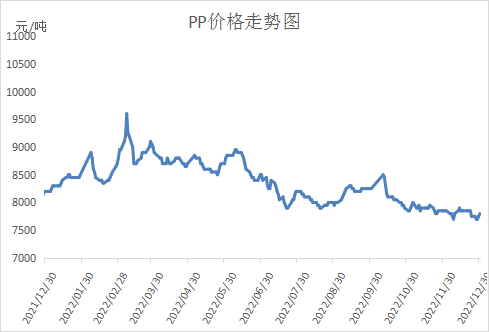
本周PP市场暂时止跌,但是反弹力度不大。经历了上周大跌之后,悲观情绪得到释放,PP期货止跌反弹,对PP形成支撑。PP基本面有一定利好,尤其是库存再创新低,石化挺价明显,年底下游也有备货意向,带动PP价格止跌,部分低价货源探涨,成交逐渐改善。
2. PP期货市场回顾
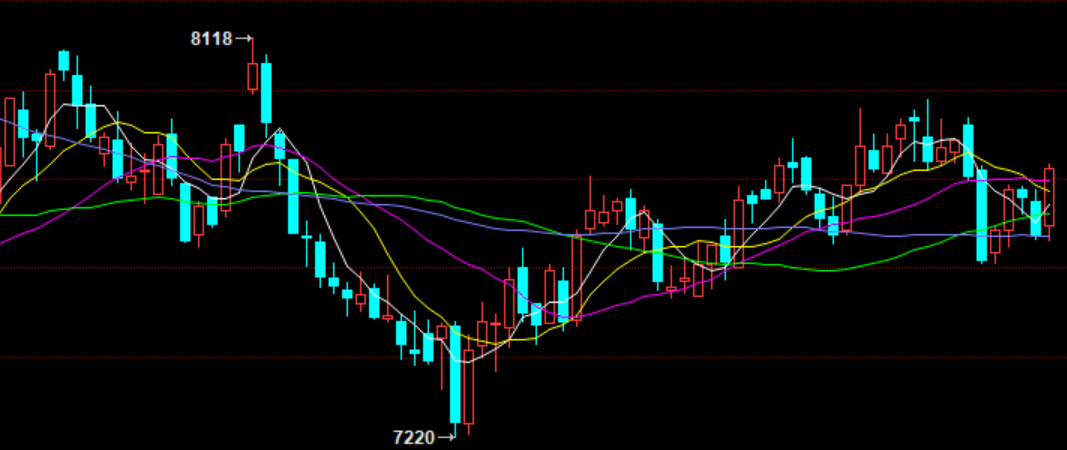
本周PP主力05合约止跌反弹。经历了上周大跌后悲观情绪释放,近期随着疫情冲击减弱(阳后复工增多),市场情绪逐渐回暖。虽然PP期价大涨大跌但是依然未能摆脱震荡区间,后市来看,PP价格重心逐渐上移,宏观长线向好回暖,预计PP在底部获得支撑的情况下,不排除上冲可能。
3. PP成本面分析
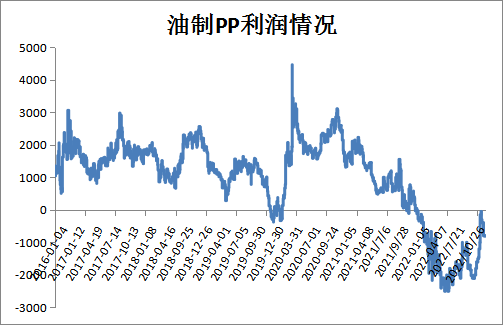
本周油价震荡反弹,布伦特反弹至85美元附近。虽然油价反弹,但是PP整体偏弱,油制PP亏损再次走阔,目前亏损接近1000元/吨,但是较前期低点仍有明显改善。近期油价反弹后亏损加剧,加之其他原料制PP也普遍亏损,PP成本端有一定支撑。
4. PP供应分析——开工率
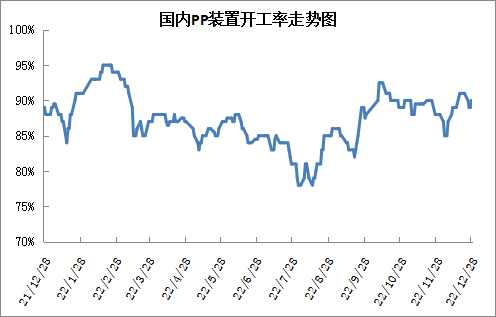
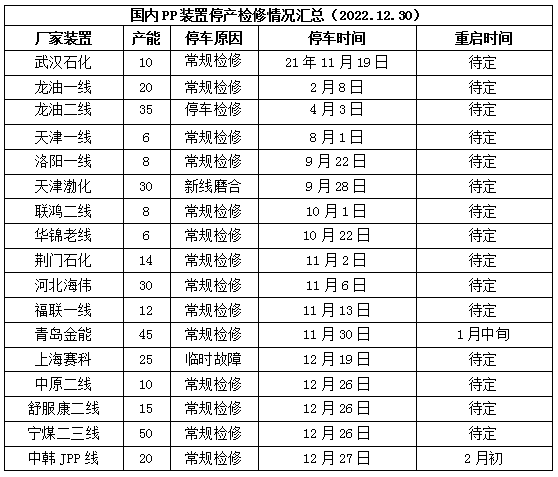
周初神华宁煤二三线、中原石化二线及潍坊舒服康二线停车检修开工率大幅下降,不过近期广州三线、中原一线开车,PP开工率反弹至90%,较上周末下降1%,与上月同期持平,较去年同期下降1%。目前PP开工率相对平稳,供应压力暂时不大。
5. PP供应分析——检修汇总
6. PP下游需求分析
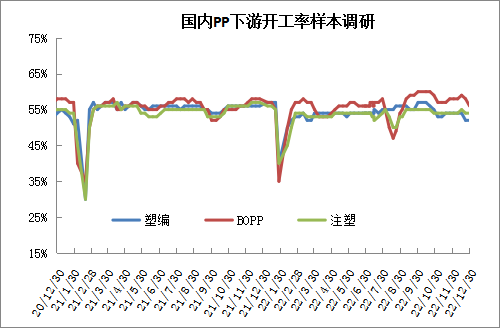
进入年底,PP需求依然难有实质性改善,成为当下市场最大利空。口罩需求大增但是体量有限,不过纤维料比例提升一定程度挤压通用料供应。PP传统需求依然偏弱,不过年底临近部分下游有备货意向,后期重点关注下游备货力度以及疫情冲击下提前放假程度。
7. 石化库存分析
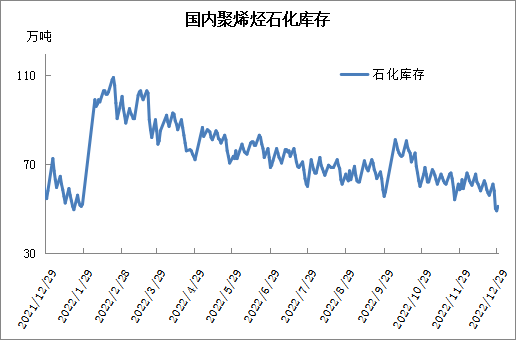
本周石化快速去库,春节后首次跌破50万吨大关,逼近历史库存最低水平(46万吨)。近期两桶油检修装置增多,开工率下降,供应压力缓解,而春节临近下游面临备货,近期成交明显改善。除此之外月底叠加年底,两桶油考核背景下贸易商拿货增加,库存快速去库,不过月底结算完后去库将回归正常水平。
8. 下周行情展望
【利多】
1.石化库存偏低,出厂价格坚挺。
2.年底下游备货预期。
【利空】
1.需求整体偏弱,疫情冲击下开工不足。
2.新装置面临投产。
【后市展望】
目前PP供应压力不大,尤其是库存维持低位,石化有一定挺价意向,不过需求成为当下最大利空。后市来看,下月面临春节放假,节前下游或集中备货,春节前PP易涨难跌不排除反弹可能,但是春节后石化累库压力较大,届时PP或承压回落。

原料商报价,1小时最高出货400吨