温馨提示:市场有风险,决策需谨慎,本信息仅供参考。
1. PP现货市场回顾
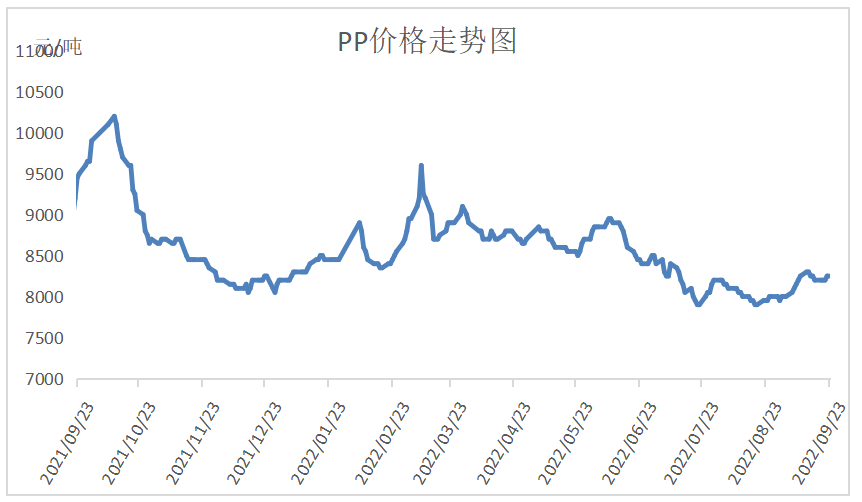
本周PP暂时止跌。虽然油价反弹乏力,但是丙烯价格坚挺,加之商品整体回暖,期价反弹,PP主力01合约一度反弹至8000以上,对现货市场提供一定支撑。PP检修装置较多,尤其是标品偏紧,现货明显抗跌,基差走强,目前华东拉丝仍在8200元/吨附近。
2. PP期货市场回顾
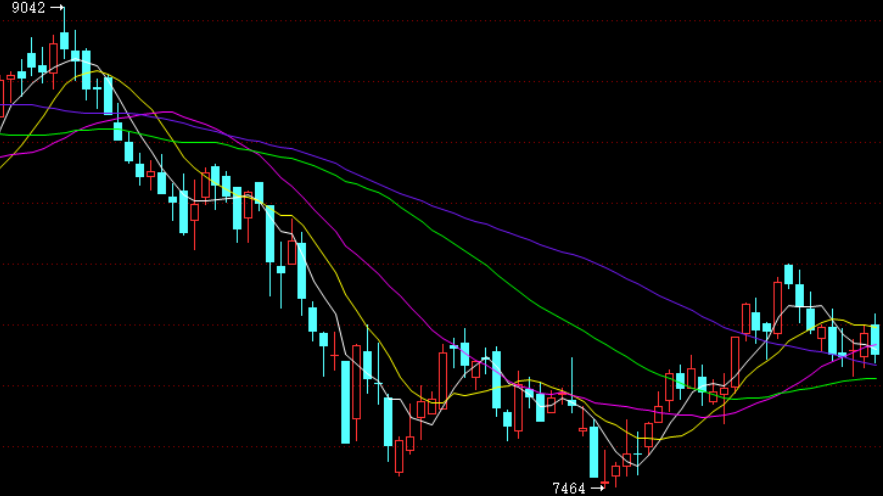
本周PP主力01合约暂时止跌,但是反弹受阻。近期黑色系表现较强,美联储加息靴子落地,加之现货供应偏紧,基差走强,对期价形成较强支撑,PP止跌后一度反弹至8000附近。目前来看PP虽然空头优势减弱,基差偏强,对期价有一定支撑,但是PP月线下行趋势确立,且上方均线压制,预计PP短期虽然暂时止跌但是中长期依然不乐观。
3. PP成本面分析
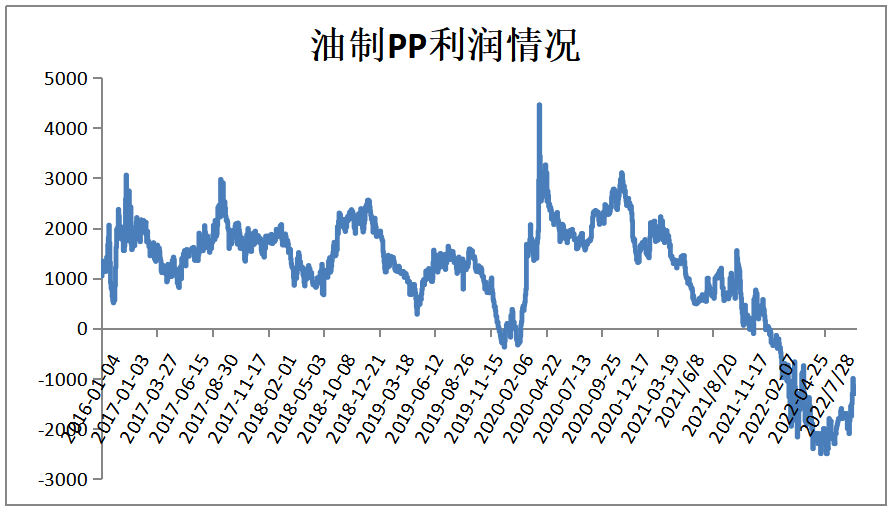
本周油价上冲受阻,但是尚未破位,继续震荡整理,目前布伦特油价在90美元附近,人民币贬值跌破7大关,对应PP成本在9500元/吨附近,其亏损收窄至1500元/吨以内,较前期大幅改善。
4. PP供应分析——开工率
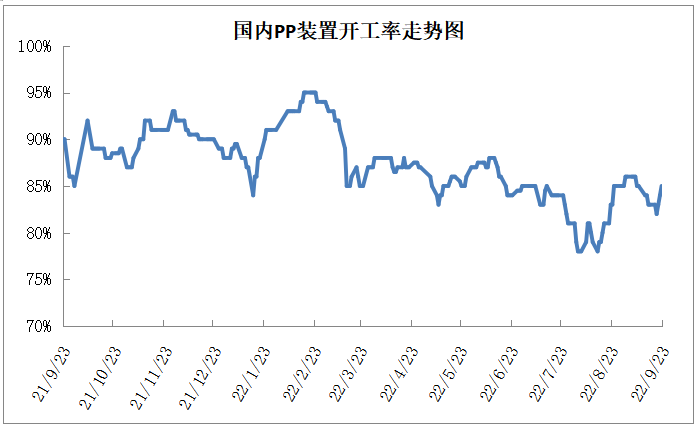
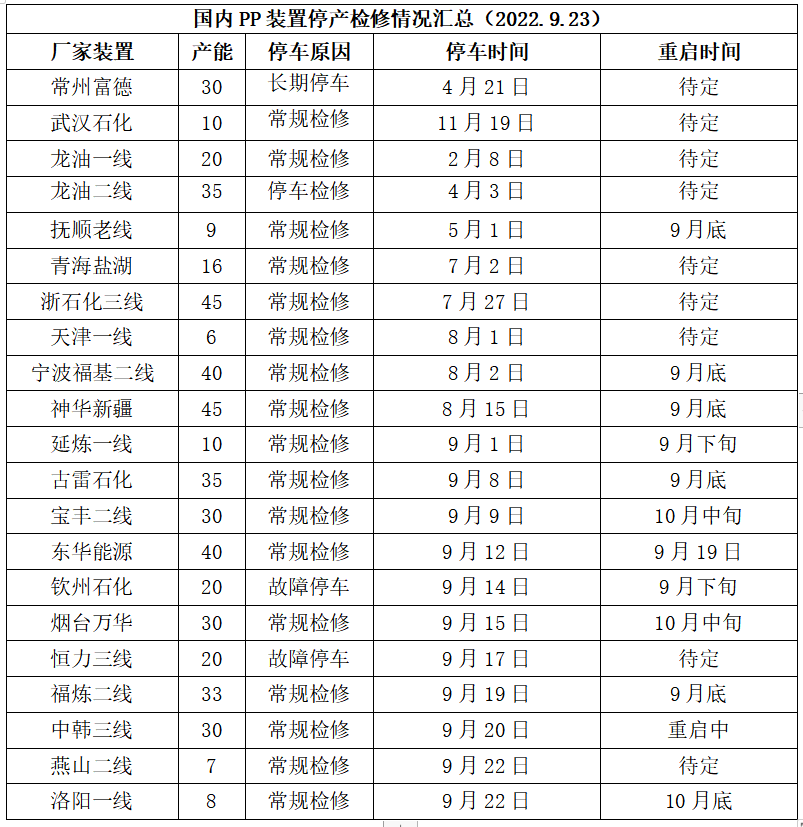
本周PP开工率开始触底反弹,周五反弹至85%附近。近期虽然燕山石化、洛阳石化部分装置检修,但是检修产能较小,且东华能源、中韩石化等装置重启,PP开工率整体走高,较上周下降1%,较上月同期高3%,较去年同期低6%。月底仍有多套装置有重启计划,预计开工率或继续提升。
5. PP供应分析——检修汇总
6. PP下游需求分析
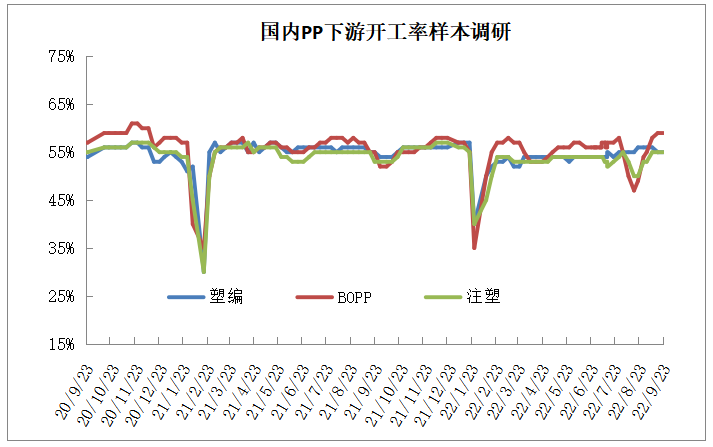
本周PP需求变化不大,维持刚需为主。虽然进入金九银十传统旺季,PP终端需求较上月有改善,但是同比去年依然不及。目前宏观大环境偏弱,需求整体低迷,尤其是华北地区明显不及去年,华东地区略好。后市来看,国庆节临近,下周终端有望集中补库,但是节后需求依然难有实质性改善。
7. 石化库存分析
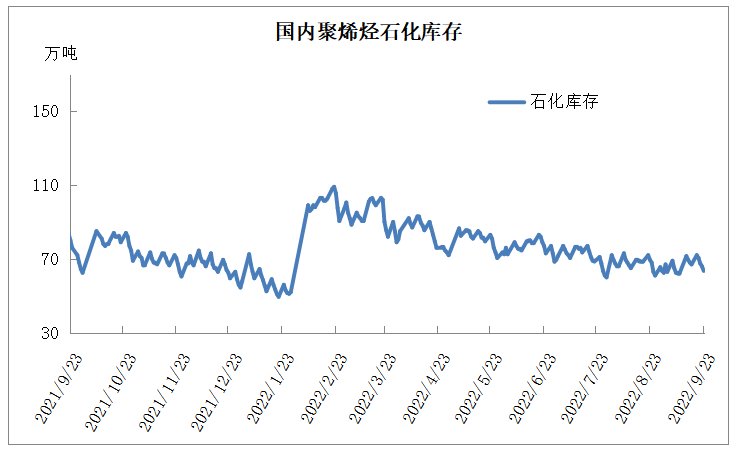
本周石化去库速度正常水平,周内去库8.5万吨。近期去库主要利好仍来自于供应端,近期检修装置较多,供应压力明显缓解。需求端虽然成交尚可,但整体不及往年同期。下周虽然开工率有提升预期,但是国庆长假下游也有备货预期,预计石化去库有望继续维持低位,但是节后库存压力较大。
8. 下周行情展望
【利多】
1.上游库存依然维持低位水平。
2.国庆节之前下游有补库预期。
【利空】
1.宏观偏弱背景下,需求整体偏弱。
2.油价有破位风险。
3.下半年PP面临极大的扩能压力。
4.集中检修结束,PP开工率大幅提高。
【后市展望】
中旬PP基本面尚可,检修装置较多,供应偏紧,尤其是标品货,市场相对抗跌,下周即将面临国庆节放假,届时下游需求有补库预期,节前PP暂无大跌风险,但是考虑长线供需矛盾有望爆发,中长期PP依然不乐观。

原料商报价,1小时最高出货400吨