温馨提示:市场有风险,决策需谨慎,本信息仅供参考。
1. PE现货市场回顾
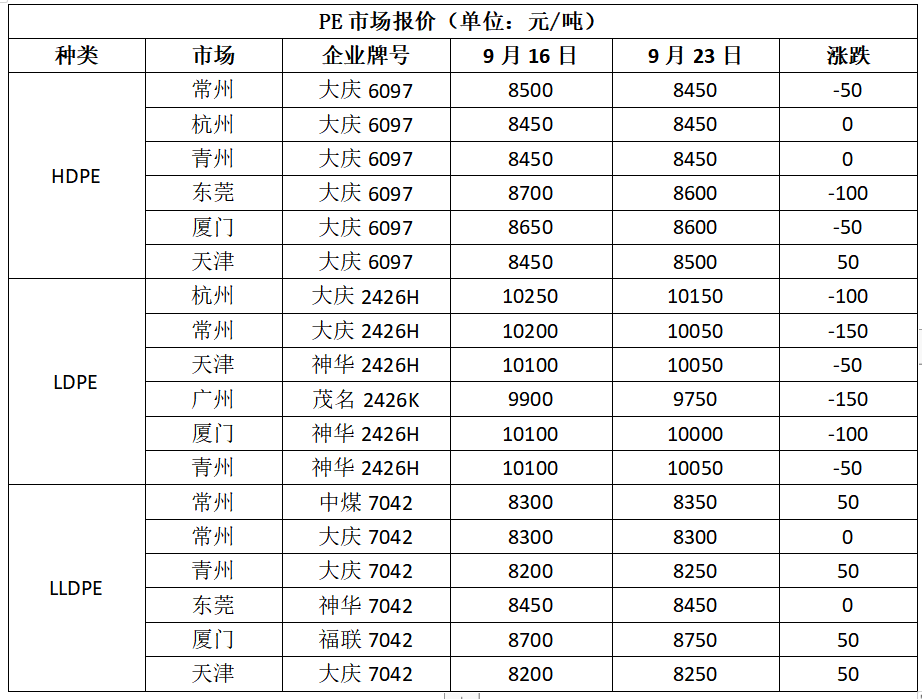
本周聚乙烯价格先跌后涨,与盘面走势基本一致,有国庆节备货需求加持,市场心态持续好转,除高压前期价格价高,本周跌幅较大外,低压和线型整体变化不大。基本面也略有好转,临时停车装置增加,进口套利窗口部分关闭,供应压力减小,下游需求也缓慢回升。下方支撑较好,因此市场价格可以止跌企稳。华北市场LLDPE主流8150-8250,LDPE主流9950-10050,HDPE主流8400-8750;华东市场LLDPE主流8250-8350,LDPE主流9700-10000,HDPE主流8600-8800;华南市场LLDPE主流8450-8700,LDPE主流9700-10000,HDPE主流8650-8900。
2. PE期货市场分析
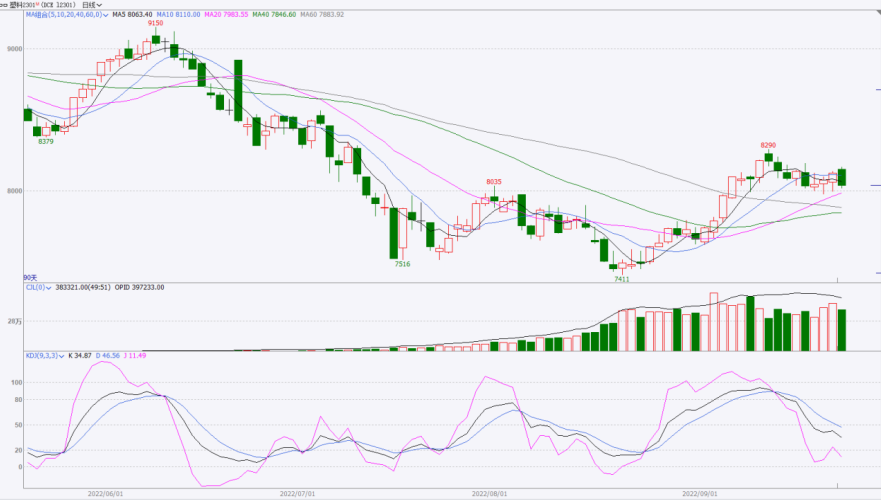
本周塑料期货区间整理为主,5日均线走势偏弱,10日均线横盘为主, MACD指标红柱逐渐缩短且逐渐转绿柱, KDJ指标继续向下发散,持仓量小幅下降,成交量先涨后跌,盘面维持横盘整理,基本面好转,下方支撑增强,宏观消息面影响减弱,预计塑料主力维持8000-8250区间整理,仅供参考。
3. PE成本及利润分析
石化成本及利润
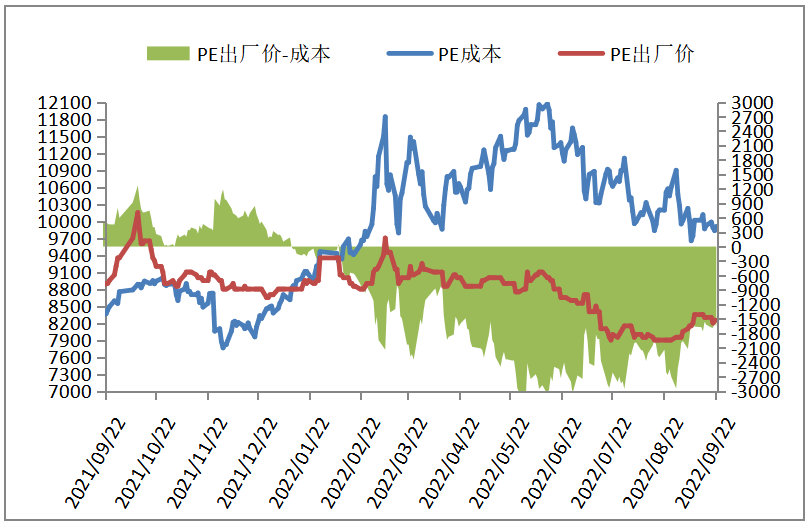
国际油价走势偏弱,成本支撑减弱,但是对聚乙烯市场影响减弱,按布伦特90.46,对标LL成本在9906左右,高LL出厂价1656左右。
进口成本及利润
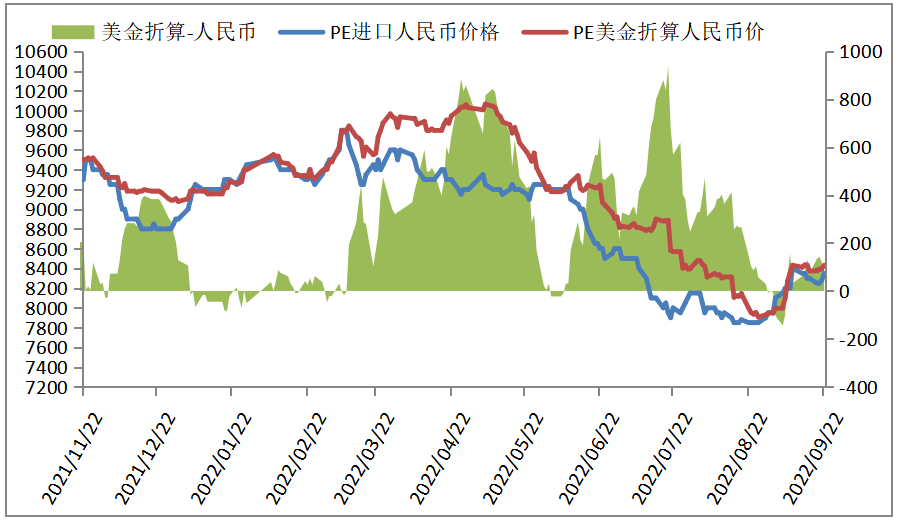
本周PE进口线性美金价格变化不大,主流报价970-980,折算人民币成本在8250-8450,市场主流8150-8250,高国产线性100-200左右。
4. PE装置开工率分析
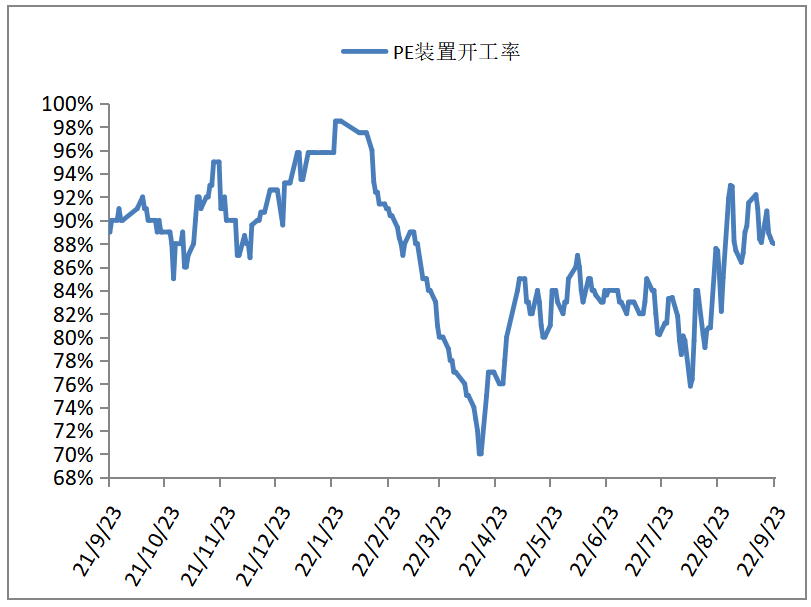
本周PE临时停车装置和开车装置都较多, PE开工负变化不大,维持88%左右,与上周同期维持,较去年同期下降1%。PE装置神华新疆、万华化学计划开车,预计PE开工小幅上涨。
5. PE下游需求分析
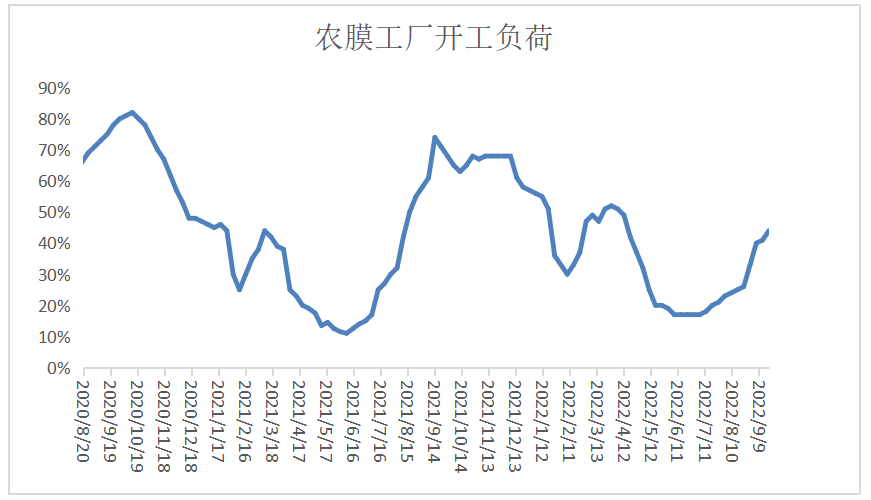
本周农膜开工负荷小幅上涨3%,农膜需求继续跟进,订单回暖,原料库存消化加快,虽然开工不及往年,但刚需采购叠加十一前备货,需求尚可,未来开工仍有上升空间。
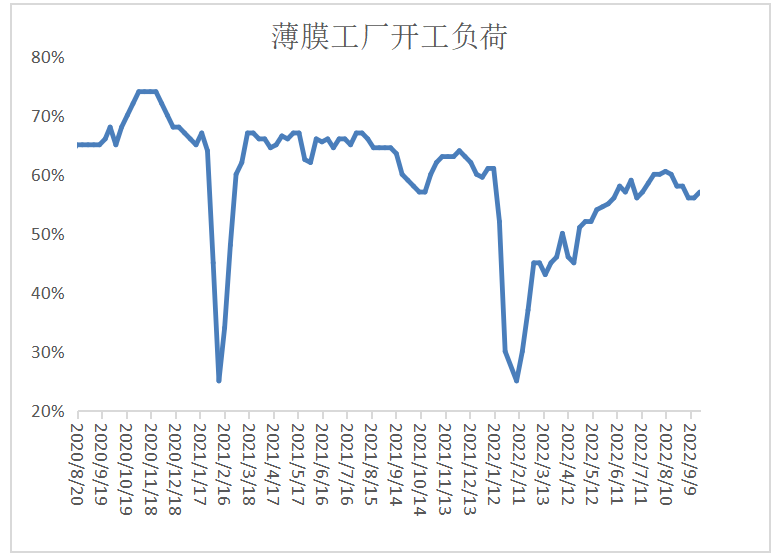
本周PE包装膜开工率小幅上涨1%左右。包装膜开工上升,主要是缠绕膜需求好转,其余基本稳定,包装膜行业整体行情偏冷清。但是受十一假期影响,多适量补库。下周预计包装膜开工负荷变化不大,维持备货补库行情。
6. 聚烯烃石化库存分析
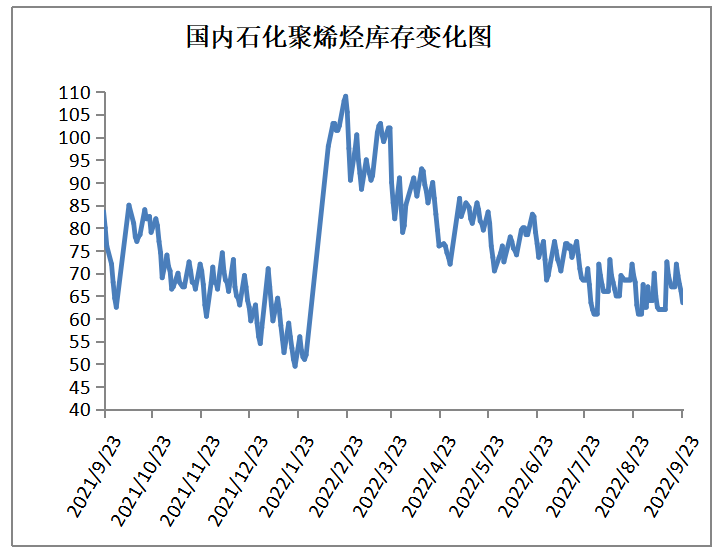
截至9月23日石化聚烯烃库存在63.5万吨,较上周同期减少3.5万吨。石化库存去库加快,主要因为下游工厂需求持续好转,再加上国庆节前有备货需求,因此市场交投较好,市场资源持续消化。进口套利窗口线型和部分低压关闭,进口报盘减少,也加快了国内资源的消化。
7.下周市场预测
1、下游需求缓慢持续好转,原料库存消化加快,国庆节前有备货预期,刚需成交尚可;
2、进口窗口线型和部分低压关闭,其余维持打开,近期进口资源逐渐到港,但是未来有减少预期;石化临时停车装置较多,抵消进口压力利空。
3、国际原油期货小幅整理,成本支撑仍在,但是影响减弱;近期受宏观消息面影响增强,但是在国庆节备货预期下,影响都减弱。
8.总结:
聚乙烯在下游国庆备货预期下,看涨心态较浓,市场小幅推涨为主;临时停车装置增加、部分进口套利窗口关闭,供应压力有所缓解;两油持续去库,市场信心陆续增强;市场信心增强下,消息面影响和成本端原油变化影响都减弱。因此预计下周PE现货市场震荡上涨为主,幅度在100-200,仅供参考。