温馨提示:市场有风险,决策需谨慎,本信息仅供参考。
1. PP现货市场回顾
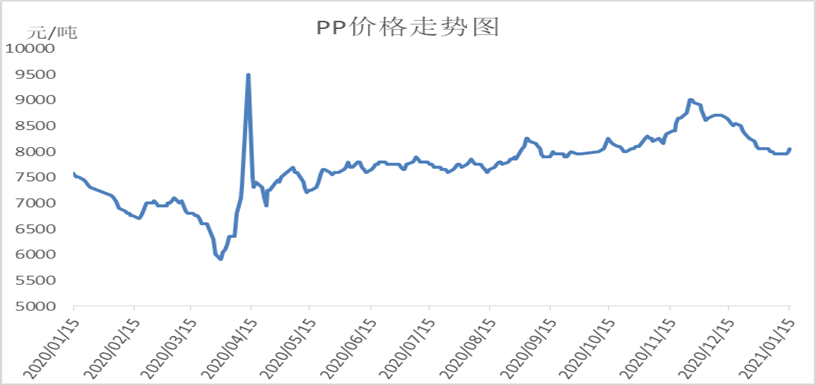
本周PP在成本端及口罩需求带动下止跌反弹。油价继续维持强势,油价再创阶段性新高,丙烯价格拉涨,部分非一体化装置亏损,成本支撑增强;供应压力依然较大,不过需求有所好转,尤其是疫情下口罩需求大增,带动PP去库提速,价格大涨,其中华东及华南拉丝价格逐渐反弹至8000元/吨以上。
2. PP期货市场回顾
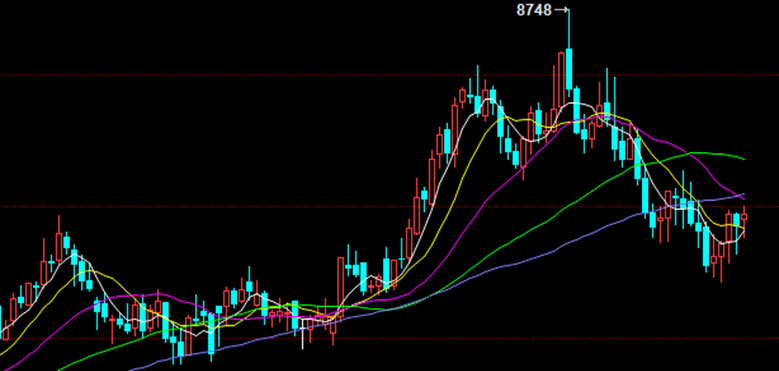
本周PP期货主力止跌反弹。由于成本端及口罩刺激,PP止跌反弹,虽然连续多日盘中下跌,但是均有效收回收出长下影阳线,且期价逐渐站上短期均线支撑,短期反弹之势暂时确立。不过长期来看PP供需矛盾较大,上方有长期均线压制,长线下跌趋势尚未破坏,盘面预计短多长空思路。
3. PP成本面分析
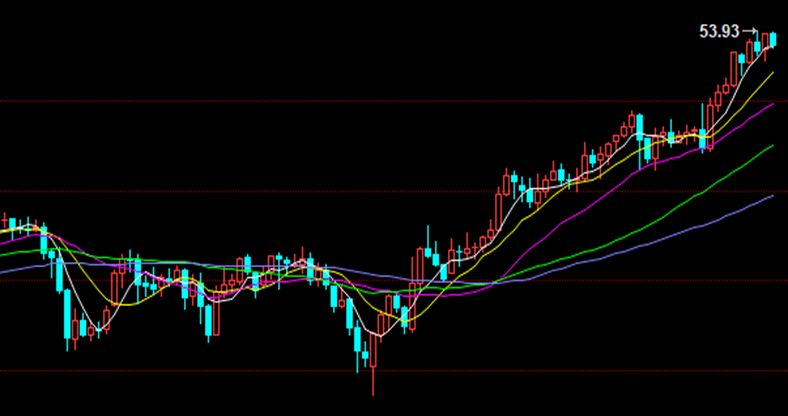
本周国际油价继续震荡上行。虽然国内外疫情再次发酵,但是疫苗推进有条不紊,减产利好依然存在。此外美国继续实施宽松刺激政策,刺激油价高位运行。油制PP利润大幅压缩,目前在1500以内;非一体化装置外采丙烯、外采甲醇等处于亏损状态,成本端支撑左右明显。
4. PP供应分析——检修
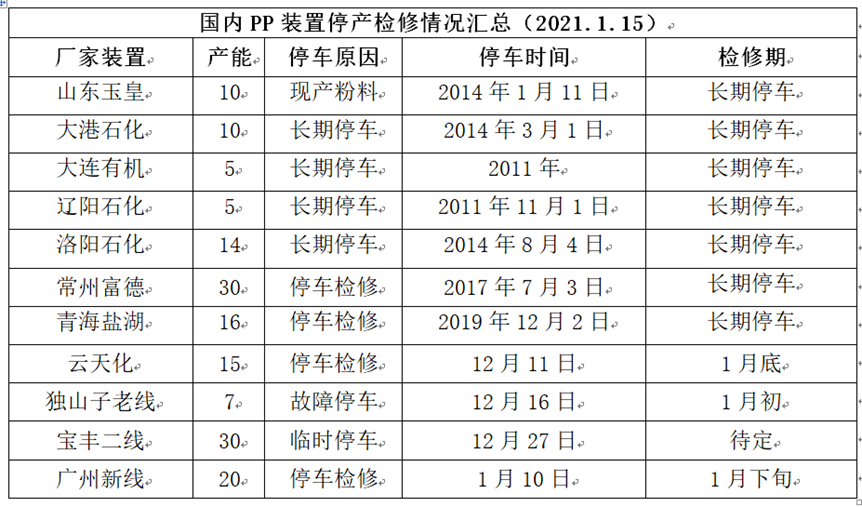
5. PP供应分析——开工率
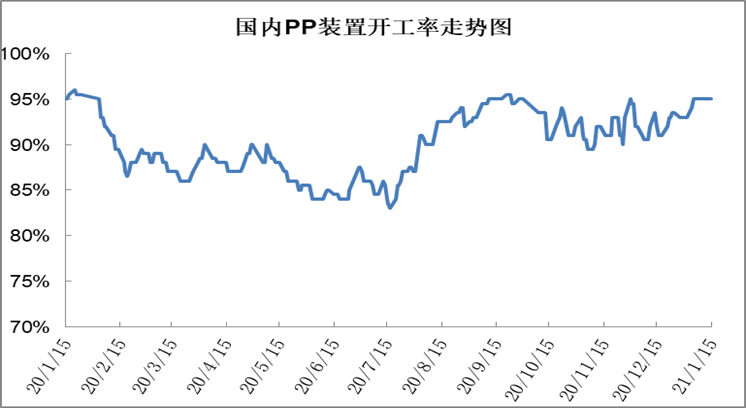
本周PP开工率变化不大,临时检修装置较少,维持高位,目前PP开工率在95%附近。新装置方面,烟台万华等新装置投产,海国龙油计划月底出产品。PP产能基数增大,开工率居高不下,绝对供应量较大,关注春节前后石化供应压力。
6. PP下游需求分析
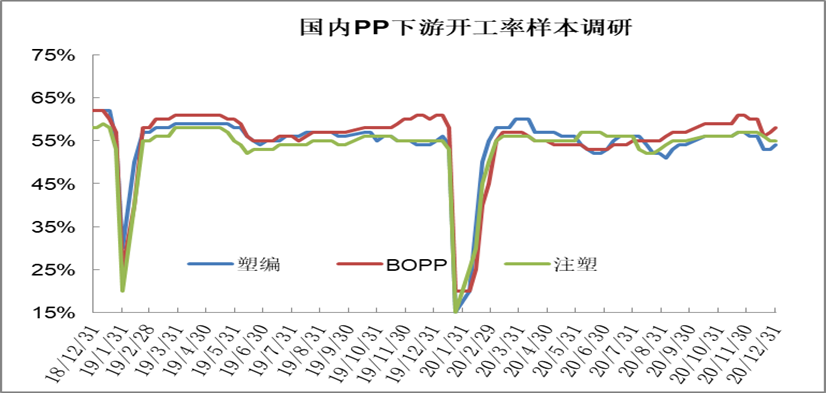
本周PP口罩需求大增,但是其他下游尚未形成实质性利好。前期受环保限产以及限电等政策利空打压,PP下游需求一度断崖式暴跌,不过限产政策陆续结束,需求陆续恢复,短期集中补库,但是补库力度不及预期。此外近期疫情形势严峻,防控趋严,PP纤维料需求有望短期内明显增加,但是考虑其绝对体量,对PP影响有限。
7. 石化库存分析
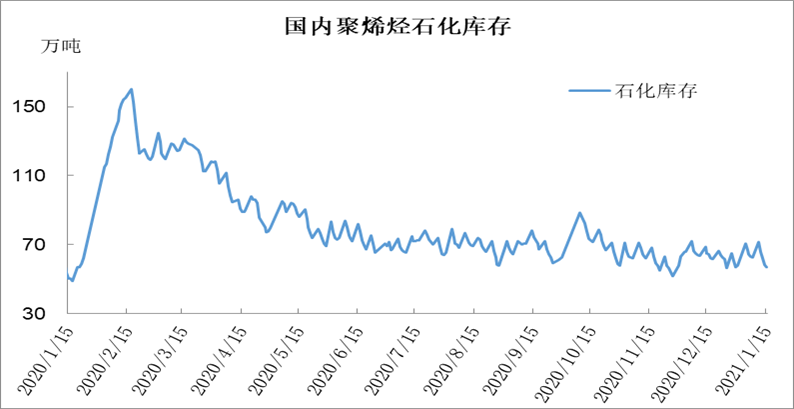
本周石化去库先快后慢,整体好于预期,但是部分地区受疫情影响外运受阻。年底临近下游加紧备货,尤其是政策鼓励就地过年,春节下游需求或好于预期;近期疫情发酵,口罩需求大增,纤维料成交明显好转。目前供应压力逐渐增大,但是需求尚有亮点,抵消供应增量,石化稳步去库,周五库存降至57万吨,不过煤化工库存开始累库。
8. 下周行情展望
【利多】
1.原油继续大涨,成本支撑强劲;
2.防疫形势严峻,纤维料需求或有所增加;
3.库存压力尚未显现;
4.PP进口价格偏高。
【利空】
1.需求恢复有限,后期下游或提前放假;
2.新装置陆续投产;
3.开工率居高不下。
【后市展望】
PP短暂止跌后多空交织,暂无明显方向。供应端压力依然较大,新装置投产叠加开工率维持高位,绝对供应量处于历史高位;需求端不温不火,不过近期华北地区纤维料需求大增,后去关注春节放假下游开工情况。PP基本面缺乏明确指引,但是成本端支撑强劲,预计近期或维持坚挺态势,但是上行空间有限。
下载快塑网APP,查看各品类市场最低价
原料商报价,1小时最高出货400吨