温馨提示:市场有风险,决策需谨慎,本信息仅供参考。
本周北方下游需求受限产及疫情影响持续疲软,石化供应维持高位,降库速度放缓,继续降价去库存,期现货市场维持偏弱行情。
1. PE现货市场回顾
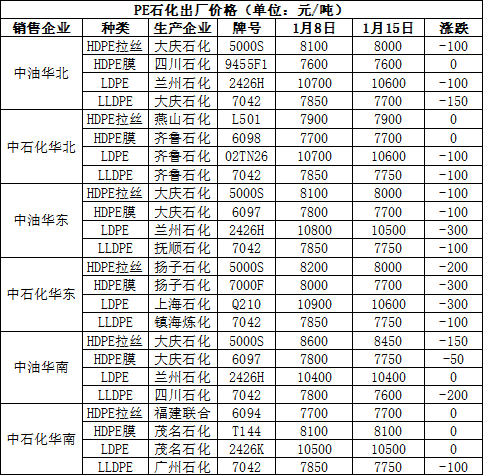
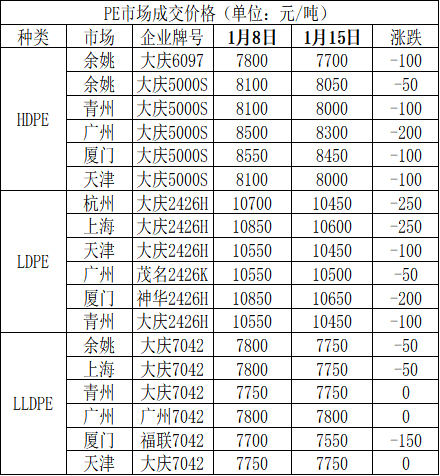
本周现货市场维持震荡下跌行情,下游需求延续疲软态势,尤其是北方因疫情及限产等因素影响,下游开工负荷偏低,石化去库速度放缓,部分出厂价下调,打压现货市场下跌。以LLDPE为例,华北市场主流报7600-7750,华东主流报7650-7750,华南主流报7500-7800。
2. PE期货市场回顾
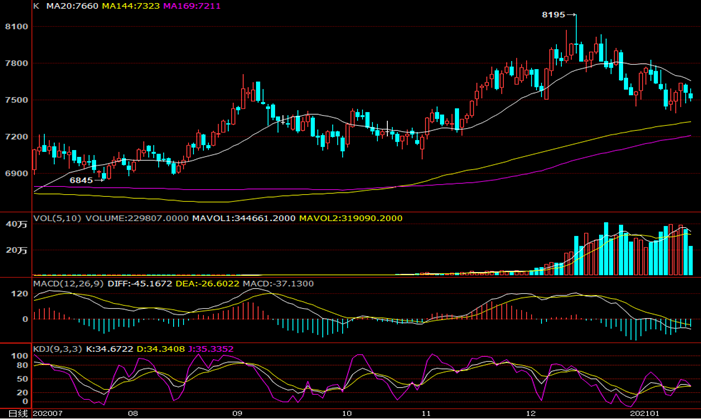
本周PE期货2105合约延续下跌行情,KDJ指标拐头向下,MACD下跌绿柱变长,多头力量明显减弱,石化检修减少,新扩能装置负荷逐步提升,尤其是下游需求逐步下降,现货供需预期偏利空,建议期货逢高空,仅供参考。
3. PE成本及利润分析
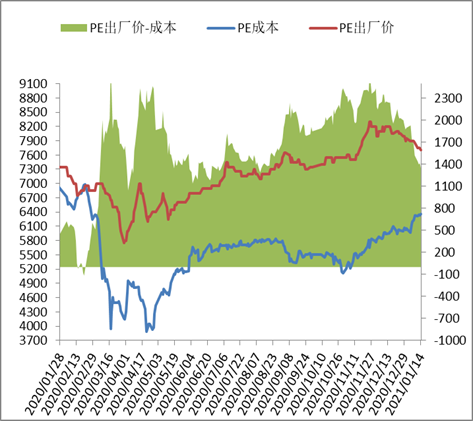
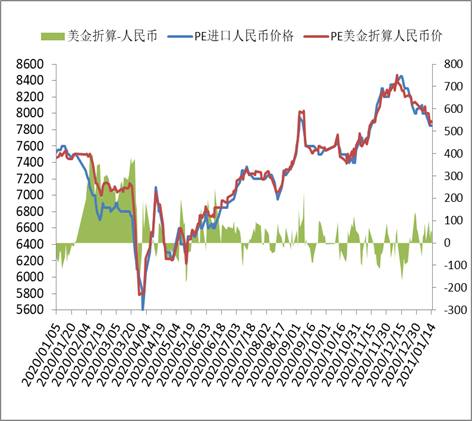
国内方面,布油维持震荡上涨趋势,一度突破57,油化工线性成本上升至6350附近,出厂价下跌至7700-7800,利润下降,不过石化主动降负荷意向偏低。进口方面,本周PE中东线性美金下跌至990-1000,折算人民币成本在7900-8000,市场主流7900-8000,个别在7700-7800,进口盈利空间缩窄,进口成本价高于石化出厂价100-200,进口竞价优势下降,对国产LL冲击压力不强 。
4. PE供应分析——检修
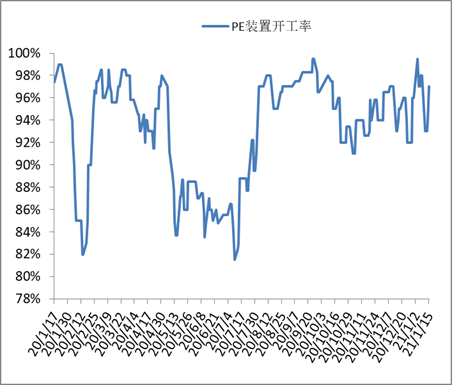
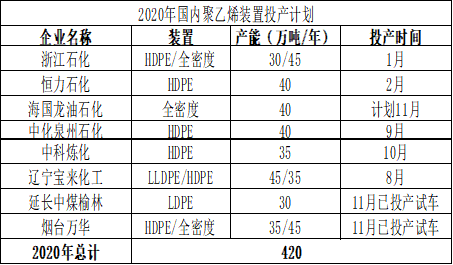
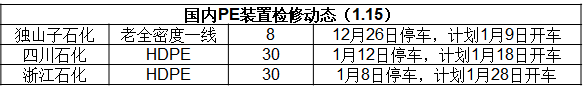
石化检修涉及产能减少至70万吨左右,开工负荷上升至97%左右,石化日产量上升至5.94万吨左右,高于历年同期水平。目前70万吨检修为非计划性检修,计划1月下旬陆续开车,海国龙油石化新增产能仍在试车,不过烟台万华新增装置已生产正牌产品,新增产能利空渐显。
5.PE下游农膜需求分析
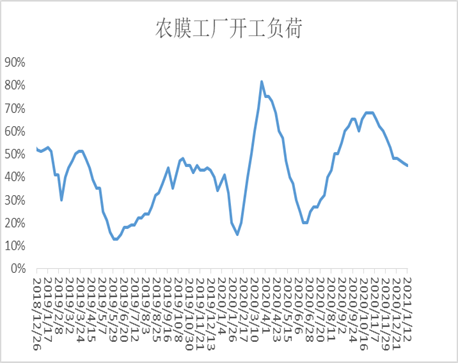
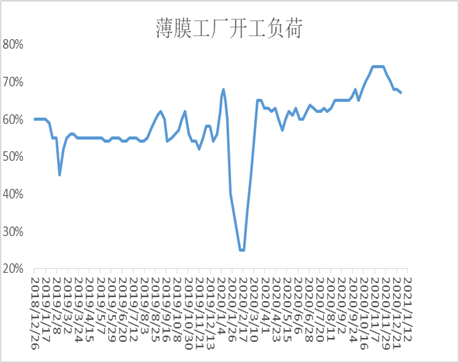
本周下游开工负荷延续下降趋势,华东包装膜开工负荷低于12月中旬前水平,受春节假期影响,预计1月下旬后开工逐步下降;北方下游需求延续弱势,限产政策无明显松动,部分地区受疫情影响需求持续低迷。
6. 石化聚烯烃库存分析
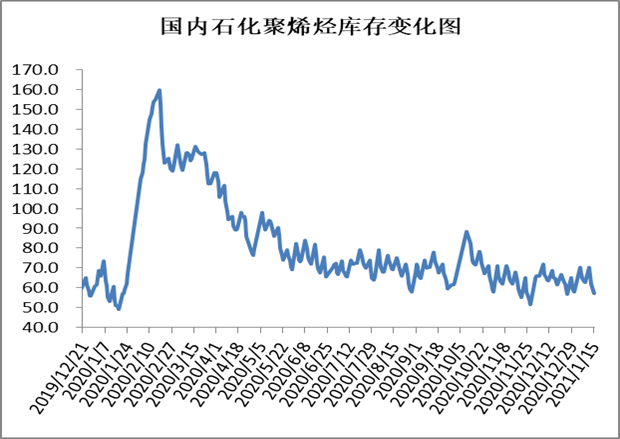
截至1月15日石化聚烯烃库存在57万吨,较上周同期下降5.5万吨,较去年同期是上升8万吨左右,华东下游需求改善力度有限,北方下游因限产、疫情开工负荷下降,拖累石化降库步伐,而且石化库存部分转移成社会库存。
7. 下周行情展望
1、石化新增检修装置偏少,新增产能负开工负荷逐步上升,石化供应预期上升;
2、进口LL库存较低,成本价高于石化出厂价,竞价优势下降,对国产货源冲击有限;
3、北方环保、疫情等因素导致下游开工明显下降,华东需求虽有改善,但是力度有限,预计1月下旬以后逐步下降;
4、国际油价震荡上涨,成本支撑增强。
尽管国际油价重心上移推高石化成本,但是石化检修减少,新增产能利空渐显,下游需求逐步减弱,预计下旬开始供需基本面利空因素占优,现货市场维持震荡偏弱行情,仅供参考。
下载快塑网APP,查看各品类市场最低价

原料商报价,1小时最高出货400吨