温馨提示:市场有风险,决策需谨慎,本信息仅供参考。
1. PP现货市场回顾
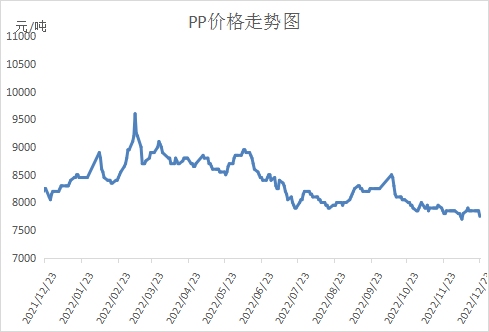
本周PP市场震荡下行。供应端开工率维持90%以上,且后期新装置投产概率增大,供应压力增大。疫情防控放开的利好消息消化完毕,近期疫情扩散形势严峻,原本低迷的终端需求雪上加霜。PP期货冲高受阻,临近周末大跌,拖累现货市场,目前华东拉丝价格在7800元/吨附近。
2. PP期货市场回顾
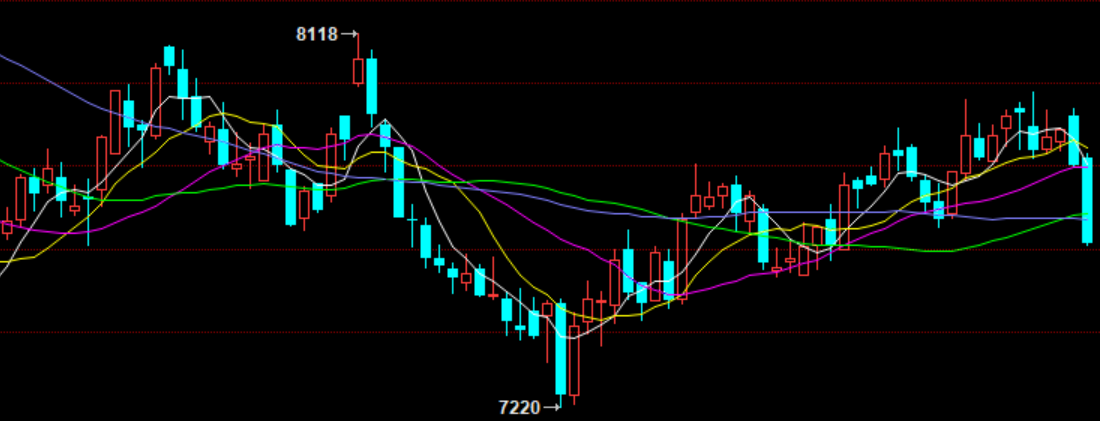
本周PP主力05合约大幅下跌。本周疫情扩散形势严峻,市场悲观情绪加重,商品共振下行。PP连续多次上冲未能有效突破8000,周五大跌后已经跌破反弹通道,且空头增仓明显,PP面临破位下行风险,不过考虑未来长线政策预期向好,PP下方空间有限。
3. PP成本面分析
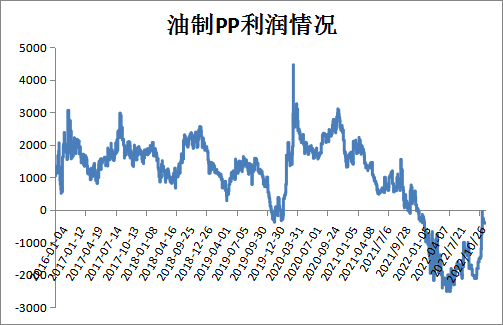
本周油价整体反弹。美联储加息预期减弱,油价在前期低点附近获得支撑,目前布伦特站上80美元大关。近期油价反弹但是PP价格下跌,PP亏损略有扩大,目前在500元/吨附近,但是相较前期已经明显修复。丙烯价格相对抗跌,目前外采丙烯制PP也亏损500元/吨附近。
4. PP供应分析——开工率
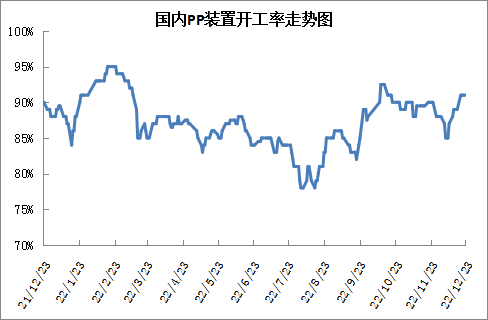
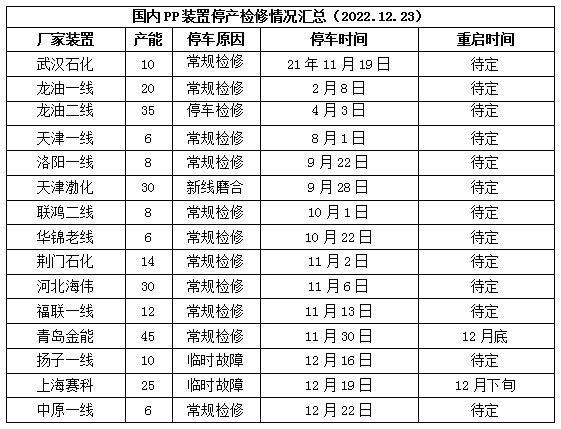
PP近期PP装置相对平稳,除了中原石化两条线一开一停抵消,其余装置稳定,目前开工率在91%附近,较上周增加2%,较上月同期增加1%,较上月同期增加1%。目前PP检修利好暂时结束,开工率恢复正常水平,供应压力逐渐增大。
5. PP供应分析——检修汇总
6. PP下游需求分析
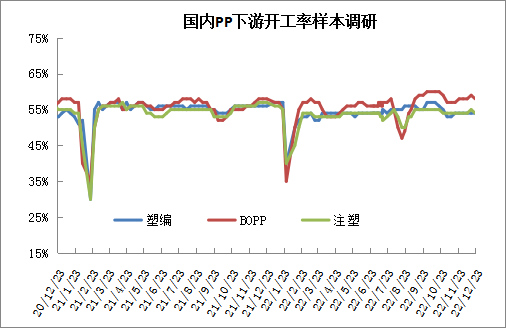
进入年底,PP需求依然难有实质性改善,成为当下市场最大利空。虽然疫情放开后下游恢复常态,但是近期疫情扩散,工人确诊增多,一定程度上影响了下游开工率以及采购积极性,下游对春节备货积极性不高,目前尚未出现明显的备货迹象。
7. 石化库存分析
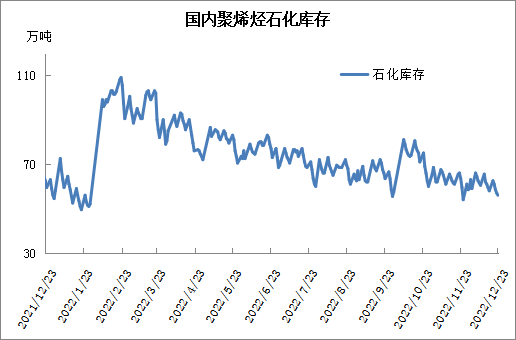
本周石化去库恢复正常,周内去库6.5万吨至55万吨附近,属于合理水平。近期石化企业检修装置减少,开工率反弹至90%以上,供应恢复正常,需求端虽然疫情冲击下游开工,但是随着年底临近,部分企业有备货意向。目前库存压力不大,后期去库重点关注疫情扩散下终端企业开工及备货情况。
8. 下周行情展望
【利多】
1.石化库存偏低,出厂价格坚挺。
2.口罩及相关需求增加,且年底有备货预期。
【利空】
1.宏观偏弱,需求暂未有实质性改善。
2.PP亏损修复,新装置投产预期增强。
3.疫情扩散,市场情绪悲观。
【后市展望】
近期PP开工率反弹,检修利好减弱,不过库存端暂无压力。需求依然是当下最大利空,尤其是疫情扩散冲击终端企业,节前备货积极性不高。目前市场情绪发酵疫情悲观情绪,PP期货大跌,现货或跟随期货弱势运行,后期重点关注疫情扩散高峰过后下游节前备货情况。

原料商报价,1小时最高出货400吨