温馨提示:市场有风险,决策需谨慎,本信息仅供参考。
1. PE现货市场回顾
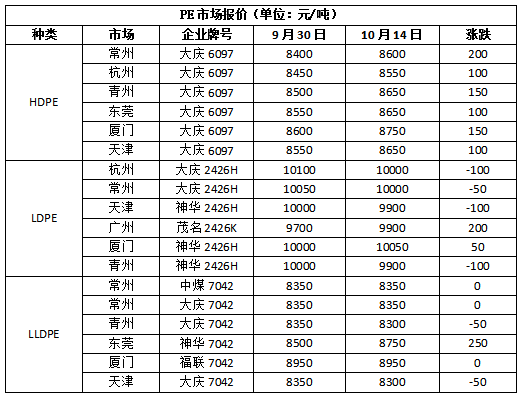
国庆节后聚乙烯价格冲高回落,但是跌幅较慢。国庆节前市场现货不多,农膜旺季来临,市场心态较好,积极推涨,再加上国庆节期间国际原油期货涨幅较大,市场心态较好,市场价格迅速推涨。但是下游工厂多已备货,抵触高价,疫情影响下道路运输受阻,盘面下跌后投机交易和持续减少,市场交投疲惫,市场价格开始回落。而农膜旺季背景下,石化挺价意向较强,因此市场价格跌幅较慢。
华北市场LLDPE主流8150-8300,LDPE主流9800-9900,HDPE主流8400-8800;华东市场LLDPE主流8300-8400,LDPE主流9800-10100,HDPE主流8100-8700;华南市场LLDPE主流8600-9000,LDPE主流9650-9900,HDPE主流8700-8950。
2. PE期货市场分析
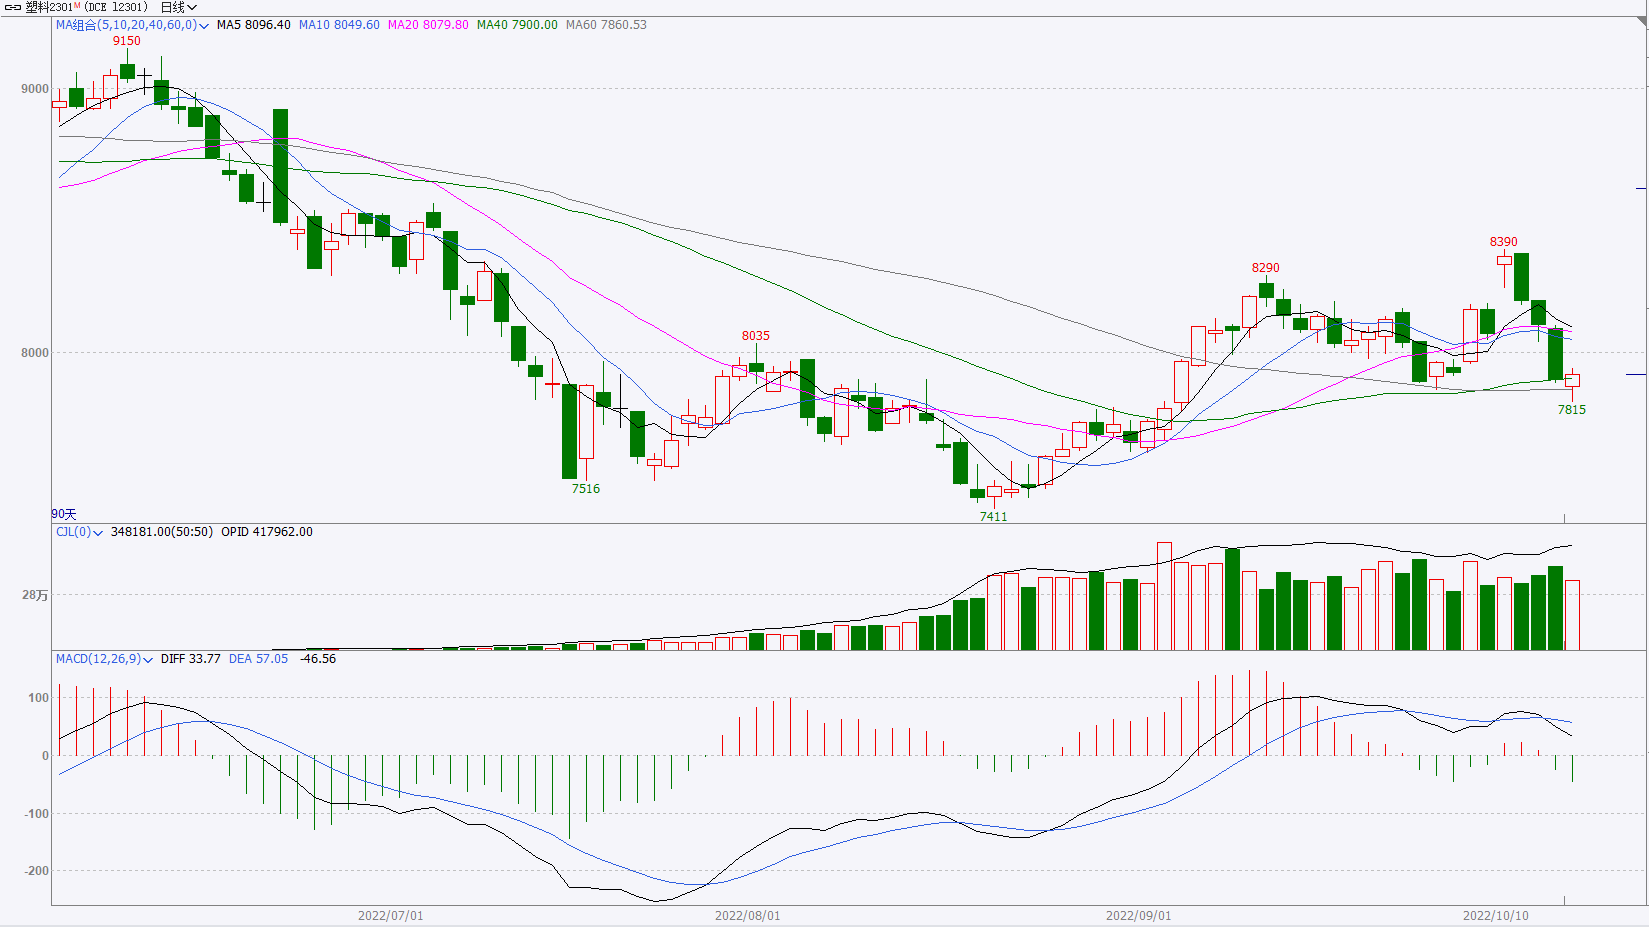
本周塑料期货区间下跌为主,日均线显示开始筑底主, MACD红柱抓绿柱且持续延长,DIFF线和DEA线继续向下发散;KDJ指标形成死叉后继续向下发散,持仓量持续上涨,成交量先涨后跌,空头部分获利了结,周末期间宏观不确定性较强,预计利好消息偏多,盘面暂看7700-8400区间整理,仅供参考。
3. PE成本及利润分析
石化成本及利润
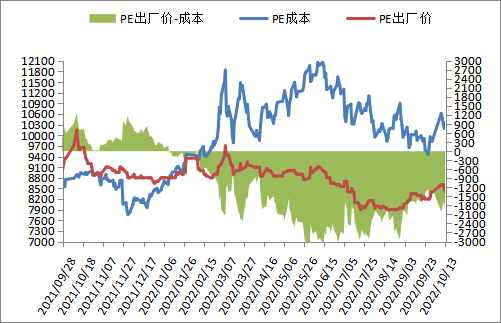
国际油价三连跌后反弹,市场心态略有好转,按布伦特94.57,对标LL成本在10363左右,高LL出厂价1963左右。
进口成本及利润
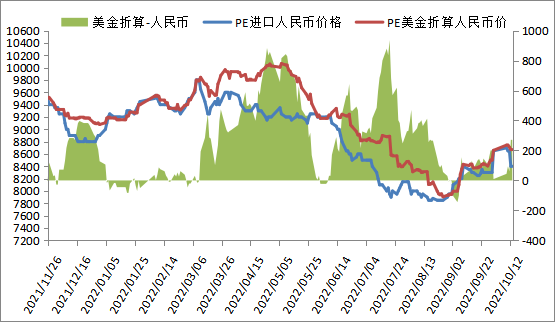
本周PE进口线性美金主流报价下跌,在980-990,折算人民币成本在8600-8700,市场主流8150-8300,高国产线性300-450左右。
4. PE装置开工率分析
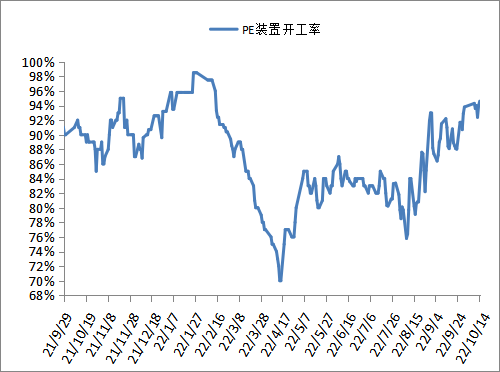
本周PE临时停车装置和多已开车, PE开工负维持高位,上涨至95%左右,比上周上涨1%,较去年同期上涨5%。PE装置暂无计划停车和开车装置,预计PE开工负荷维持高位。
5. PE下游需求分析
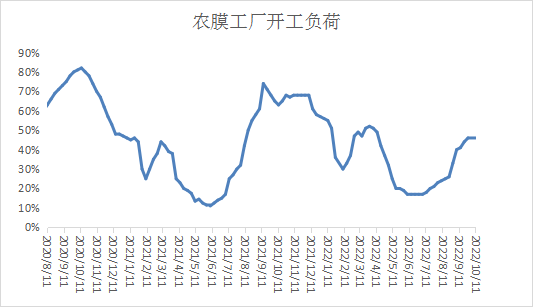
本周农膜开工负荷维持上周水平,农膜开工维持旺季,但是采购比较谨慎,主因原料聚乙烯连续下跌。农膜价格跟涨,成交尚可,订单积累,预计旺季仍将维持,开工负荷仍有上升空间。
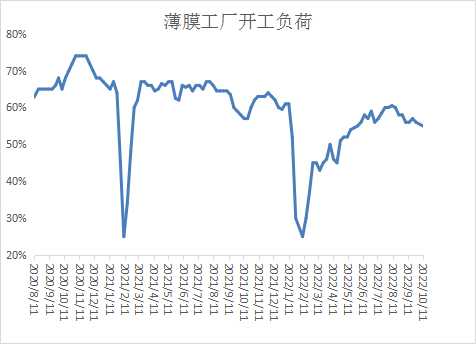
本周PE包装膜开工率小幅下降1%左右,整体行情偏淡,抵触原料聚乙烯高价,观望为主;仅缠绕膜需求较好,订单有所积累。部分工厂受疫情影响,开工有所下滑。预计下周PE包装膜需求维持刚需,整体变化不大。
6. 聚烯烃石化库存分析
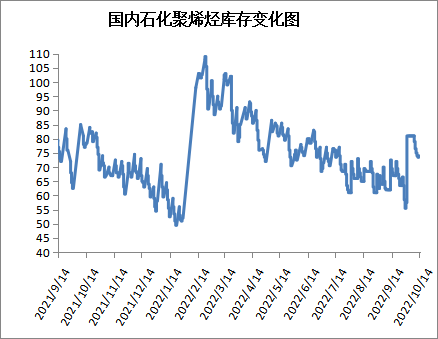
截至10月14日石化聚烯烃库存在57.5万吨,较节前增加16.5万吨。国庆节后石化累库,但是累库远低于去年,节后归来市场心态较好,随着下游刚需采购以及投机交易较多,两油快速去库。但是周末随着市场价格连续下跌,成本端原油三连跌支撑减弱,下游观望为主,市场心态价差,交投交易持续较少,石化去库放缓。
7.下周市场预测
1、下游需求缓慢持续好转,市场价格跌至阶段性低位,有积极采购预期;
2、石化临时停车装置多已开车,国内供应增多,但是沙特部分工厂停车、美元持续走高,进口有减少预期,整体供应压力不大;
3、国际原油期货宽幅整理,成本支撑仍在;二十大即将召开,宏观有利好预期。
8.总结:
聚乙烯国内供应增多,但是进口有限,预计供应压力不大;市场价格跌至节前低位,下游工厂接受度提高,有刚需补库预期,农膜旺季维持,支撑较强;石化去库放缓,挺价意向预计减弱,下周或降价去库;宏观消息面有利好预期,市场等待消息面指引。因此预计下周PE现货市场偏强整理,幅度在200-300,仅供参考。