温馨提示:市场有风险,决策需谨慎,本信息仅供参考。
1. PE现货市场回顾
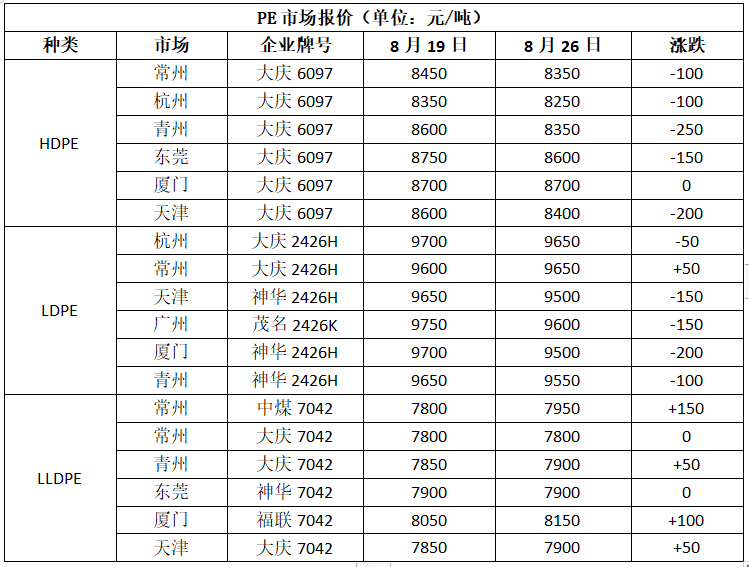
周初受原油低位连续反弹影响,成本支撑增强,盘面推涨,市场被动拉涨;周末受西北煤炭短缺炒作影响,煤制成本支撑增强,石化继续上调出厂价,又适逢月底,市场资源不多,短期内看着氛围较浓,但是成交难以放量。华北市场LLDPE主流7750-7900,LDPE主流9500-9550,HDPE主流8150-8500;华东市场LLDPE主流7800-7950,LDPE主流9400-9550,HDPE主流8450-8700;华南市场LLDPE主流7950-8100,LDPE主流9350-9750,HDPE主流8500-8800。
2. PE期货市场分析
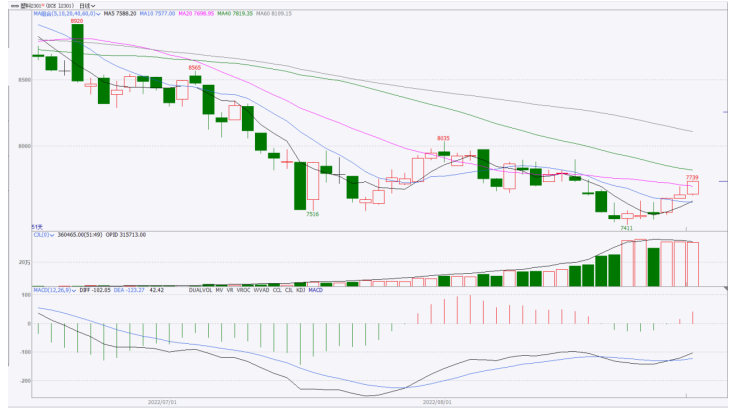
本周塑料期货上涨为主,日均线止跌反弹, MACD指标绿柱转红柱, KDJ指标止跌反弹形成金叉后继续向上发散,盘面上涨动力较强,但是引领的消息面影响有限,预计塑料主力先涨后跌,仅供参考。
3. PE成本及利润分析
石化成本及利润
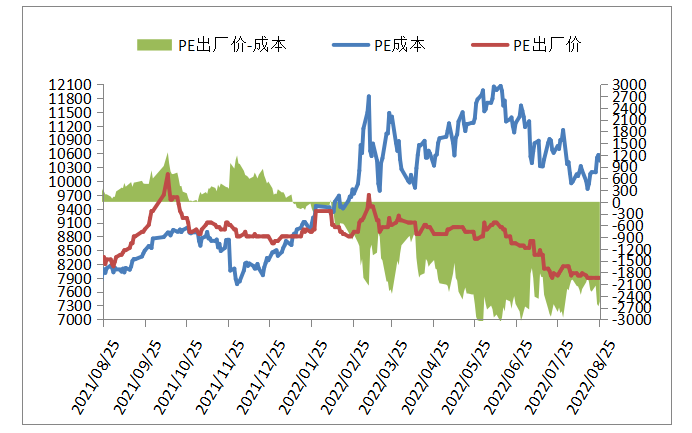
国际油价高位回落,成本支撑略有减弱,聚乙烯市场心态好转不大,按布伦特99.34,对标LL成本在10444左右,高LL出厂价2500左右。
进口成本及利润
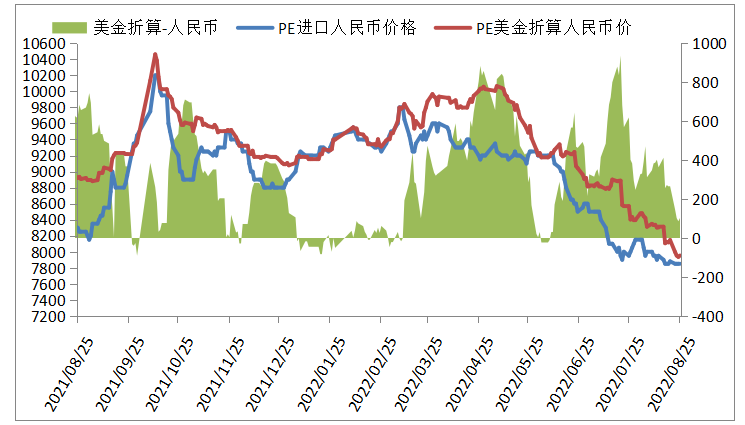
PE进口线性美金主流报价940-970,折算人民币成本在7950-8150,市场主流7750-7900,高国产线性200-250。
4. PE装置开工率分析
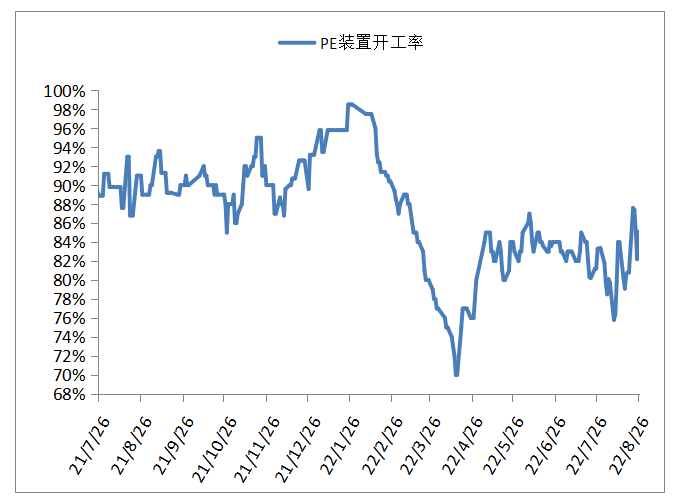
本周PE检修装置和开车装置都较多, PE开工负先涨后跌,略涨至85%左右,比上周同期上涨4%,较去年同期下降6%。PE装置延长中煤和中化泉州计划开车,预计PE开工负小幅上涨。
5. PE下游需求分析
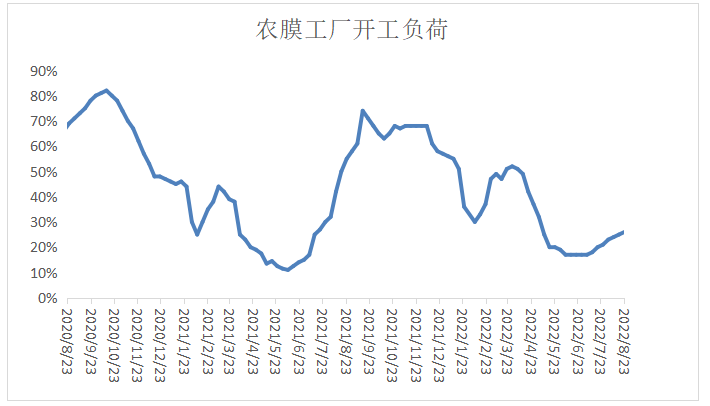
本周农膜开工负荷小幅上升1%,棚膜开工负荷增长缓慢,主要还是订单跟进不足,其中部分高端膜订单跟进尚可,其他功能膜订单增长一般;地膜生产淡季,整体变化不大。农膜开工缓慢提升,支撑石化去库,棚膜生产旺季逐渐临近,预计下游开工负荷震荡上升。
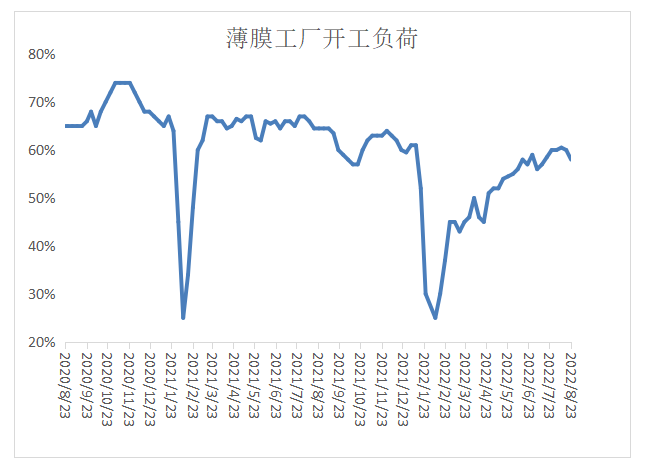
本周PE包装膜开工率较上周下降2%左右。包装膜开工受限电政策影响较大,主要集中在华东和西南地区,部分即将进入旺季,但是本周需求变化不大。随着气温转凉,限电陆续解除,预计下周PE包装膜开工逐渐提升。
6. 聚烯烃石化库存分析
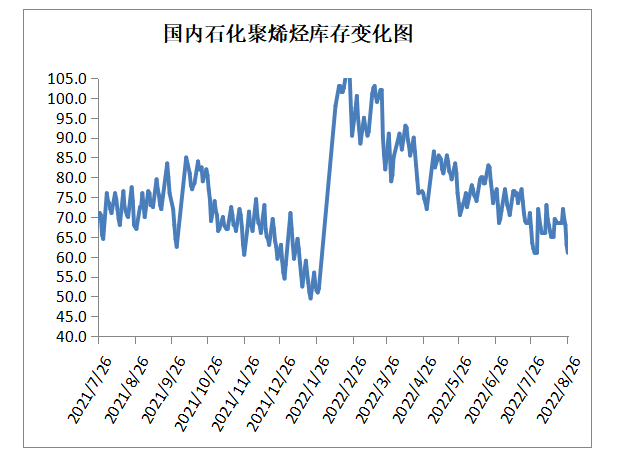
截至8月26日生产企业聚烯烃库存在61万吨,较上周同期下降7.5万吨。石化去库去库加快,主要因为利好集中来临:一是因为国际原油止跌,连续大幅反弹,布油站稳100,带动L01走强;二是因为宏观会议支撑,业者信心增强;三是因为石化连续去库,良性循环开启;四是因为虽然开车装置较多,但是仍有不少临时停车装置,供应压力增加有限。但是下周PE装置计划开车较多,预计石化库存小幅累积。
7.下周市场预测
1、下游需求上升缓慢,未来继续缓慢提升,下游对低价接受度较好;
2、进口窗口维持打开,国内计划开车装置较多,供应压力陆续增强;
3、油制PE估值偏低,国际原油期货止跌反弹整理,利润在-2600左右,成本支撑约束下方空间;煤制PE成本有炒作预期,但是实际影响不大,预计消息面很快消退。
聚乙烯预计维持小幅调整,上方有压力,下方有支撑。压力一方面是供应压力,另一方面是需求恢复缓慢。支撑一方面是油制成本支撑明显,利润在-2600左右,另一方面是农膜旺季即将来临,下游工厂对低价接受度尚可。虽然短期内煤炭短缺炒作,但是预计很快恢复正常。因此预计下周PE现货市场维持小幅调整,幅度在100-200,仅供参考。