温馨提示:市场有风险,决策需谨慎,本信息仅供参考。
1. PP现货市场回顾
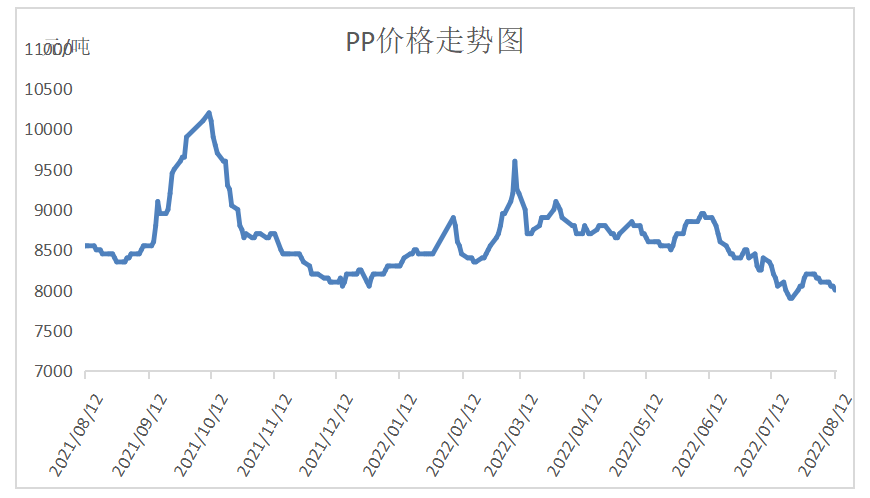
本周PP市场延续跌势。虽然本周油价震荡反弹,但是力度有限,PP期货则再次跌破8000大关。现货方面,PP重启装置增多,开工率略有回升,目前开工率涨至80%附近,且需求仍未实质性好转迹象,石化去库速度明显放缓,现货价格继续阴跌,目前拉丝价格在8000-8100元/吨。
2. PP期货市场回顾
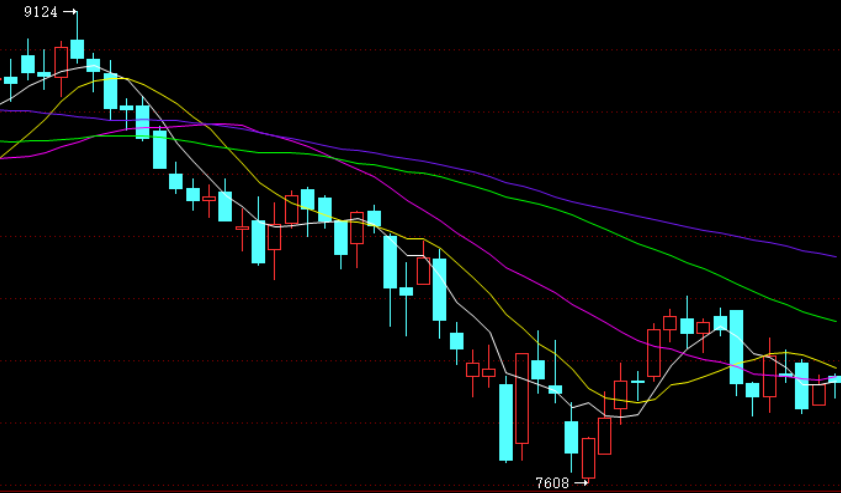
本周PP主力09合约在8000附近震荡盘整,并未走出独立行情。宏观悲观情绪最近有所释放,商品整体反弹,但幅度有限。PP而言,虽然当下供应偏紧,PP下方空间有限,但是考虑未来供需矛盾,PP上行驱动不强。近期PP主力逐渐移仓,但是多空主力并未明显进场,预计继续震荡盘整。
3. PP成本面分析
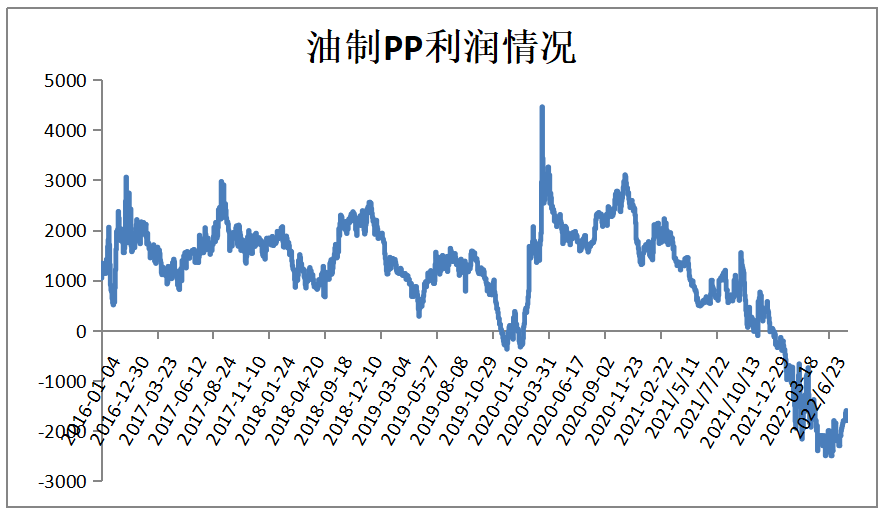
本周油价震荡反弹,但是幅度有限,目前两油依然在100美元以下运行。近期油价反弹主要得益于加息预期减弱以及对下半年能源供应危机的担忧,油价反弹后PP成本略有增强,PP价格不涨反跌,油制PP亏损扩大,目前在1800元/吨附近。
4. PP供应分析——开工率
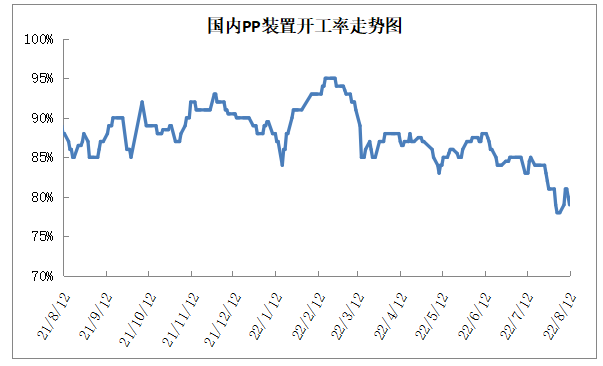
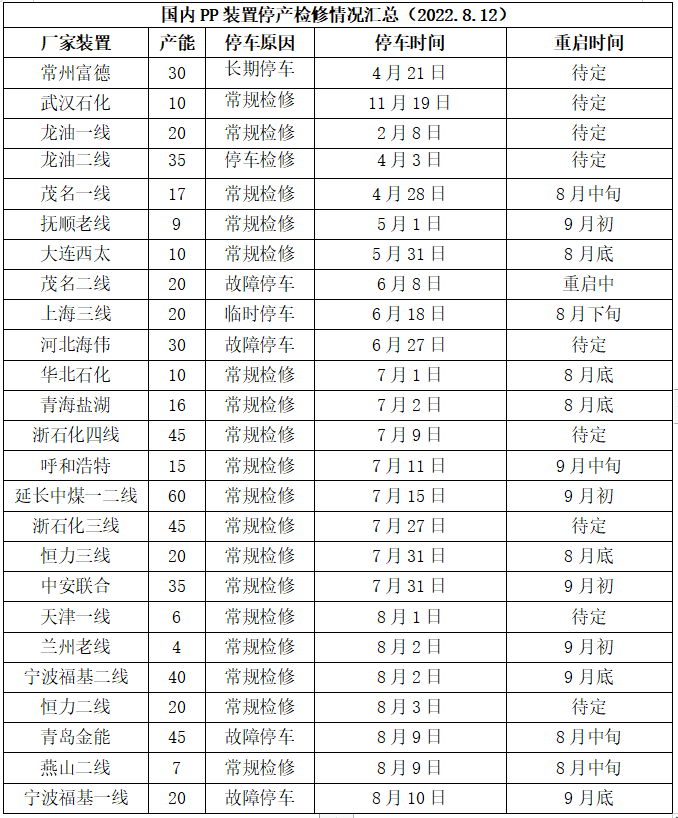
周初PP开工率一度反弹至81%附近。虽然近期北方华锦、宁波福基三线等装置重启,但是宁波福基一线、青岛金能、燕山石化二线等停车,PP开工率再次降至80%以下,目前在79%附近,开工率整体偏低,但是检修利好有减弱迹象,且后期重启装置较多,开工率有望继续反弹。
5. PP供应分析——检修汇总
6. PP下游需求分析
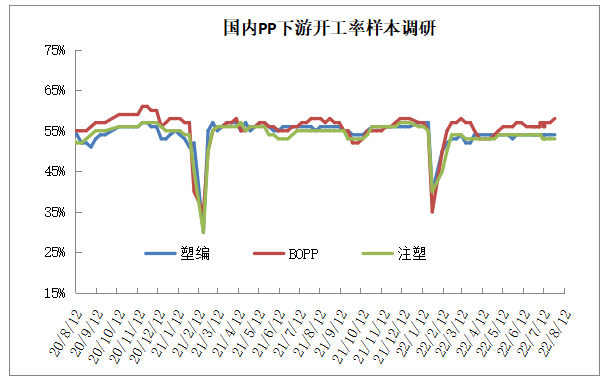
本周PP需求不温不火,变化不大。虽然已经进入八月份,传统需求淡季接近尾声,往年同期下游开始备货,但是今年受制于宏观大环境低迷,下游需求始终偏弱,终端企业订单不足,备货积极性不高。后期虽然金九银十需求有边际改善可能,但是同比往年大概率明显不及。
7. 石化库存分析
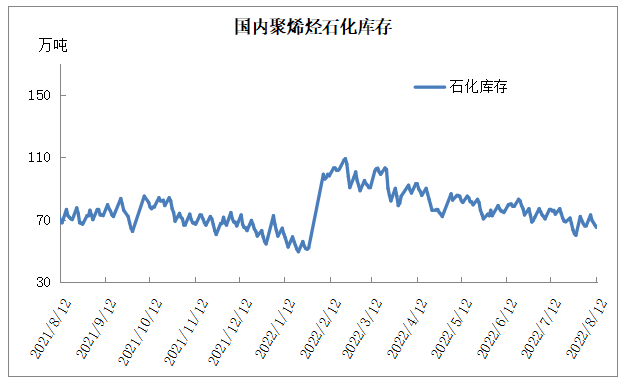
7月下旬以来,石化去库提速,一度降至60万吨的年内新低,近期去库维持正常水平,本周石化去库不足10万吨。石化快速去库主要得益于上游检修装置增多,聚烯烃综合开工率在85%以下,供应压力大大缓解,不过需求并未有是实质性好转,且近期开工率逐渐提升,石化去库速度略有放缓。
8. 下周行情展望
【利多】
1.PP油头依然亏损1500以上。
2.上游库存维持低位水平。
3.PP开工率维持80%附近低位水平。
【利空】
1.宏观偏弱背景下,需求改善或有限。
2.社会库存偏高。
3.新装置即将投产,供应压力增大。
目前PP表现出较强的当下偏强,未来偏弱的现状。虽然当下需求一般,但是新装置尚未投产,开工率维持低位,供应偏紧,短期暂无大跌风险。不过后期来看,需求整体或弱于预期,而后期供应压力极大,综上预计短期PP震荡整理,中长期整体偏悲观。

原料商报价,1小时最高出货400吨