一.行情回顾
PE现货市场报价小幅反弹,国际油价维持高位,石化出厂价跌势放缓,以及期货止跌反弹支撑现货心态,不过下游需求延续疲软态势,石化维持去库操作,不过部分库存转移成贸易商库存,抑制现货市场涨幅,现货市场低端价位成交较好。其中华北市场LLDPE主流7650-7750元/吨,LDPE主流报10500-10600元/吨,HDPE拉丝主流8000元/吨左右;华东市场LLDPE主流报7650-7750元/吨,LDPE主流报10400-10600元/吨,HDPE拉丝主流报8000-8100元/吨;华南市场LLDPE主流报7550-7750元/吨,LDPE主流报10500-10700元/吨,HDPE拉丝主流报8300-8500元/吨。
二、期货总结
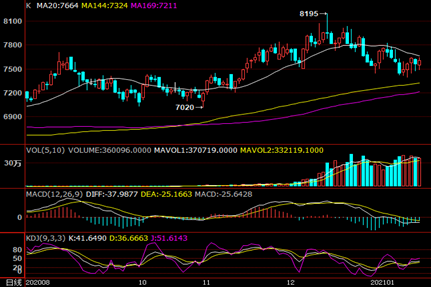
PE期货主力合约走势图
PE期货05合约止跌反弹。KDJ指标拐头向上,MACD下跌绿柱变短,持仓量及成交量同步减少,多头力量减弱,北方下游限产松动不明显,部分地区因疫情导致开工负荷下降,现货市场上涨乏力,拖累期货反弹步伐,建议期货05合约逢高空,仅供参考。
三、上游原料
原油:WTI反弹0.66至53.57;布伦特反弹0.36至56.42
乙烯:CFR东北亚:1050,-10;CFR东南亚:985,-10。
四、开工情况
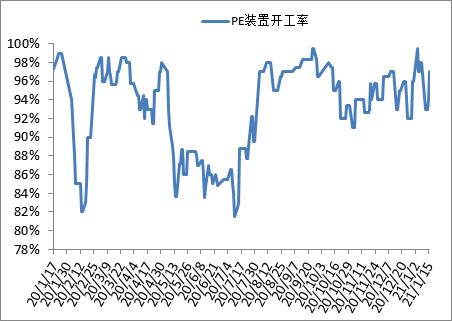
PE装置开工率走势图
石化检修涉及产能减少至70万吨左右,开工负荷上升至97%附近,石化日产量上升至5.94万吨左右。目前70万吨检修为非计划性检修,计划1月下旬陆续开车。
五、后市展望
石化检修装置减少,新增产能利空渐显,不过北方部分地区因疫情影响物流,货源供应相对偏紧,刺激期货反弹,利好现货心态,但是下游需求持续性偏弱,石化部分库存转移成贸易商库存,拖累现货市场反弹步伐,预计近期现货市场延续震荡盘整行情。
下载快塑网APP,查看各品类市场最低价

原料商报价,1小时最高出货400吨