温馨提示:市场有风险,决策需谨慎,本信息仅供参考。
一.市场回顾
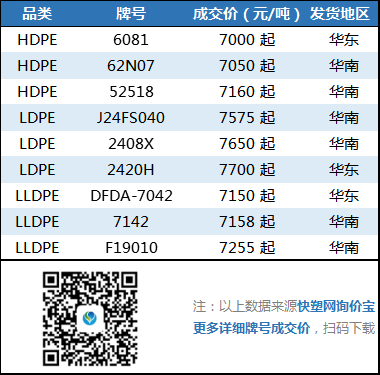
行情回顾
今日PE现货市场报价小幅回调,石化开工接近满负荷,下游按需采购,石化在途货源陆续抵达市场,尤其是石化出厂价部分小幅回调,难以刺激现货市场反弹。其中华北市场LLDPE主流报7150-7350元/吨,LDPE主流报8000-8250元/吨,HDPE拉丝主流7900-8000元/吨;华东市场LLDPE主流报7350-7450元/吨,LDPE主流报8000-8100元/吨,HDPE拉丝主流报8100-8200元/吨;华南市场LLDPE主流报7450-7550元/吨,LDPE主流报8100-8200元/吨,HDPE拉丝主流报8400元/吨左右。
二、期货总结
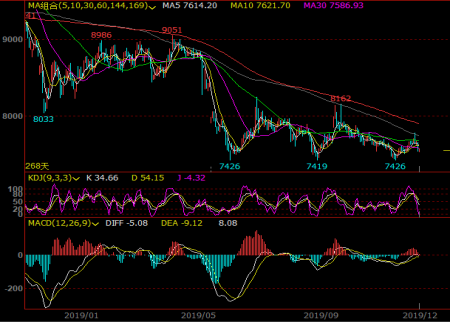
PE期货主力合约走势图
PE期货L2005合约收于7210,上涨5,涨幅0.07%。虽然石化库存较低对期货存在支撑,但是石化在途货源较多,近期将陆续抵达市场,而且检修装置陆续开车,石化出厂价出现松动,12月份仍有扩能预期,进口成本与期货价差偏小,部分线性进口窗口开启,买盘吸引力增强,而下游需求逐步见顶,中长期现货供需面预期偏利空,L2005合约维持逢高空思路,仅供参考。
三、上游原料
国际油价
WTI下跌0.48美元/桶报58.76美元/桶;布伦特下跌0.62美元/桶报63.72美元/桶。
亚洲乙烯
CFR东北亚:750,稳定;CFR东南亚:700,稳定。
四、开工情况
国内PE石化装置开工统计
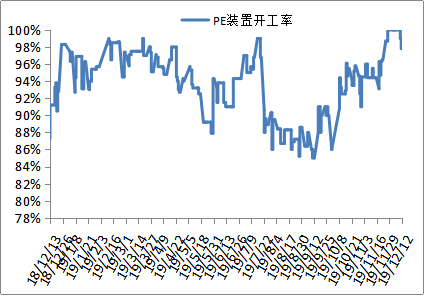
近期石化虽有部分装置停车检修,但是涉及产能不大,开工负荷小幅下降至97.8%。12月份石化无大修装置,即便有装置停车也是非计划性检修,持续时间不长,预计后期石化开工负荷大概率在95%以上。
五、后市展望
国际油价震荡下跌,石化出厂价部分下调,石化装置维持高负荷运行,而且在途货源偏多,近期陆续抵达市场,下游需求逐步见顶,继续提升空间不大,后期现货供应压力渐显,预计现货市场回调风险加大。
下载快塑网APP,查看各品类市场最低价
原料商报价,1小时最高出货400吨